Risk Dashboard
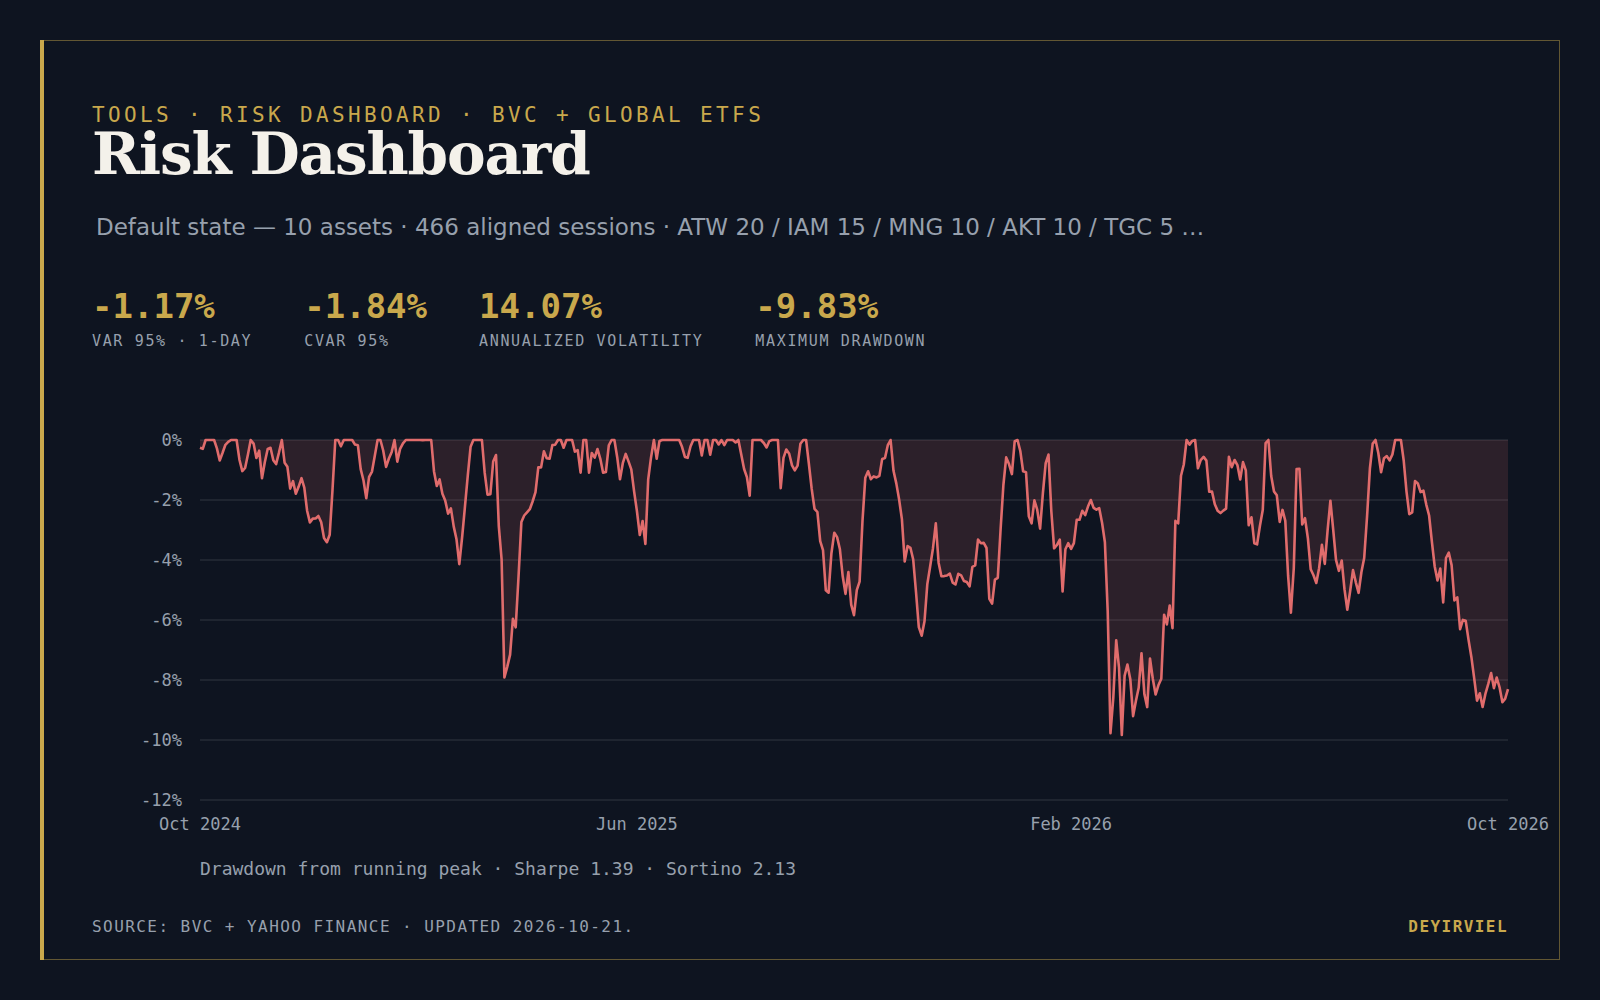
A weighted BVC and global-ETF portfolio risk dashboard: historical VaR 95%/99% and CVaR, annualized volatility, maximum drawdown, Sharpe and Sortino, rolling volatility and correlations, and deterministic equity and rate shocks.
A weighted BVC and global-ETF portfolio risk dashboard: historical VaR 95%/99% and CVaR, annualized volatility, maximum drawdown, Sharpe and Sortino, rolling volatility and correlations, and deterministic equity and rate shocks.
Type to search across portfolio work, corporate finance, notes and pitch exercises.