Table of Contents
- Akdital S.A. — Modèle à trois états financiers & Valorisation DCF
-
Valorisation DCF à trois états financiers
- Valorisation
- Football field — fourchette de valorisation
- Sensibilité — valeur par action (MAD)
- Hypothèses retenues
- Modèle à trois états
- Flux de trésorerie disponible (FCFF)
- WACC et CAPM
- Valeur terminale
- Pont valeur d'entreprise → capitaux propres
- Liens comptables et contrôles
- Sensibilité
- Hypothèses et limites
- Sources
- Un aperçu simple, avant le détail
- Le rapport et le modèle
- Pourquoi Akdital ?
- 1. Les données historiques — la fondation du modèle
- 2. L’onglet Hypothèses — le tableau de pilotage
- 3. Compte de résultat prévisionnel
- 4. Bilan prévisionnel — le mécanisme de bouclage
- 5. Tableau de flux de trésorerie prévisionnel
- 6. Construction du WACC et valorisation DCF
- 7. La prolongation explicite (fade) et l’audit du modèle
- 8. Tableau de bord — vision d’ensemble
- Sensibilité — valeur par action (MAD) selon WACC et croissance terminale (g)
- Limites
- Reproductibilité
This project note is written in French — the source documents, the sell-side context, and the intended audience for this analysis are all Moroccan, so it felt more natural to keep the write-up in the language of the underlying research. An English executive summary is above; a full English version is available on request.
Valorisation d’Entreprise · DCF · Modèle Financier
Akdital S.A. — Modèle à trois états financiers & Valorisation DCF
Un modèle à trois états financiers entièrement lié (compte de résultat, bilan, tableau de flux de trésorerie) et une valorisation par actualisation des flux de trésorerie disponibles (DCF) d’Akdital S.A., premier groupe de santé privée coté au Maroc (Bourse de Casablanca : AKT) — construit sous Excel, avec chaque ligne projetée traçable jusqu’à une hypothèse documentée.
Le DCF interactif
Le modèle Excel est reproduit ci-dessous, avec les mêmes hypothèses et les mêmes liaisons comptables. Les valeurs par défaut redonnent 1 851,62 MAD par action et +58,3 % par rapport au cours de 1 170 MAD. Modifiez la trajectoire de croissance, les marges, le capex, le BFR, le WACC ou la valeur terminale : le compte de résultat, le tableau de flux et le bilan se recalculent ensemble, et les contrôles de cohérence restent visibles.
Akdital S.A. · DCF interactif · BVC: AKT
Valorisation DCF à trois états financiers
Source primaire · états consolidés
Valorisation
- Valeur par action
- —
- Upside vs cours
- —
- Valeur d'entreprise
- —
- Valeur des capitaux propres
- —
- WACC
- —
- Coût des capitaux propres
- —
Le WACC est recalculé à chaque saisie. Les contrôles portent sur les exercices 2026-2030 du modèle.
Le graphique se charge à l'affichage
Football field — fourchette de valorisation
Graphique indisponible. Les tableaux et les métriques restent valables.
Sensibilité — valeur par action (MAD)
WACC de base et croissance terminale de base.
Hypothèses retenues
Modèle à trois états
Compte de résultat, flux de trésorerie et bilan sont liés. Le bilan 2025 publié présente un écart d'arrondi de 1 MAD ; les projections 2026-2030 sont contrôlées à zéro.
Compte de résultat, flux de trésorerie et bilan
Compte de résultat
Tableau de flux de trésorerie
Bilan
Méthodologie et formules
Flux de trésorerie disponible (FCFF)
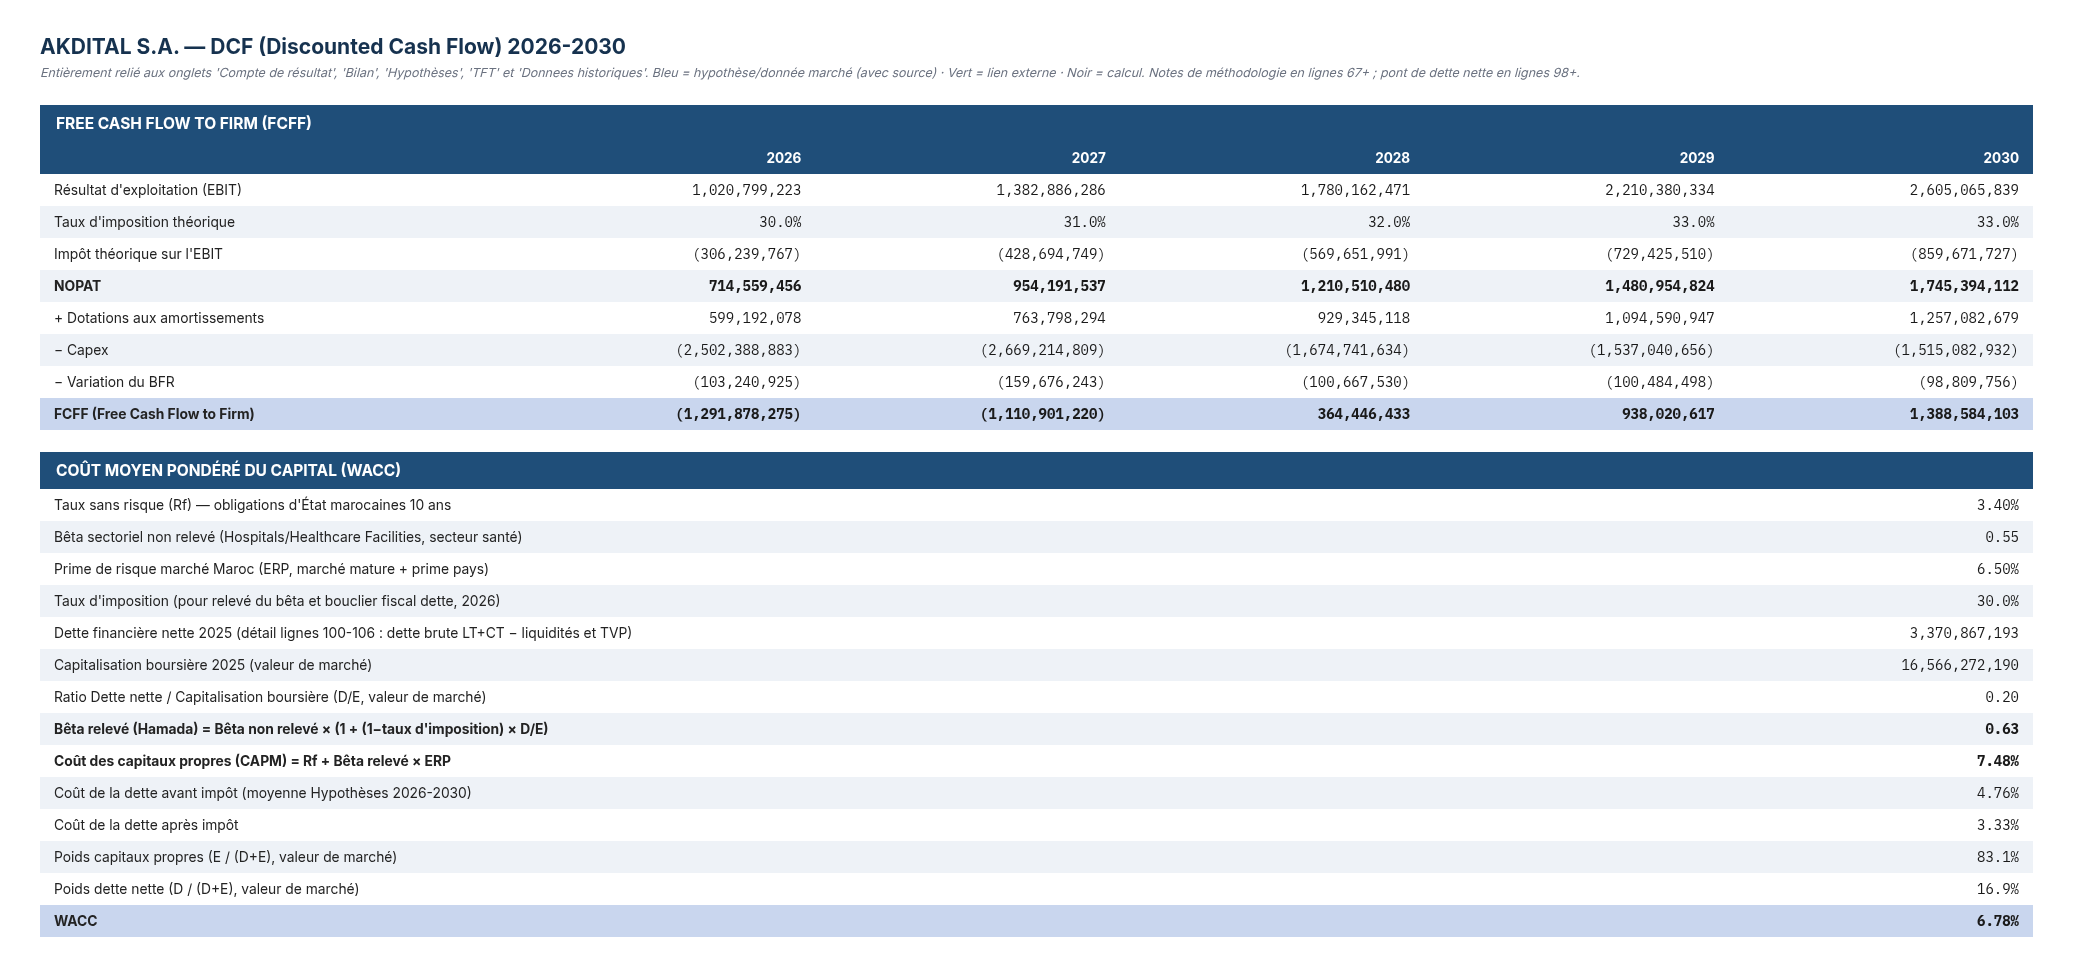
Le FCFF part de l’EBIT, retire l’impôt théorique, réintègre les dotations (exploitation et amortissement des écarts d’acquisition sur 2026-2030), puis soustrait le capex et la variation du besoin en fonds de roulement :FCFF_t = EBIT_t × (1 − τ_t) + D&A_t + amortissement écarts d'acquisition_t − Capex_t − ΔBFR_t. Le FCFF est indépendant de la structure de financement ; l’impôt utilisé est l’impôt théorique sur l’EBIT, et non l’impôt comptable du compte de résultat.
WACC et CAPM
Ke = Rf + βL × ERP, avec βL = βU × [1 + (1 − τ) × D/E]. WACC = Ke × E/(D+E) + Kd × (1 − τ) × D/(D+E). Le poids de la dette est calculé en valeur de marché : dette nette / (dette nette + capitalisation boursière), soit 16,91 % par défaut. Le bêta sans levier de 0,55 est relevé selon Hamada à 0,63. Le coût de la dette retenu dans le WACC est la moyenne 2026-2030 du coût de la dette du modèle (4,76 %).
Valeur terminale
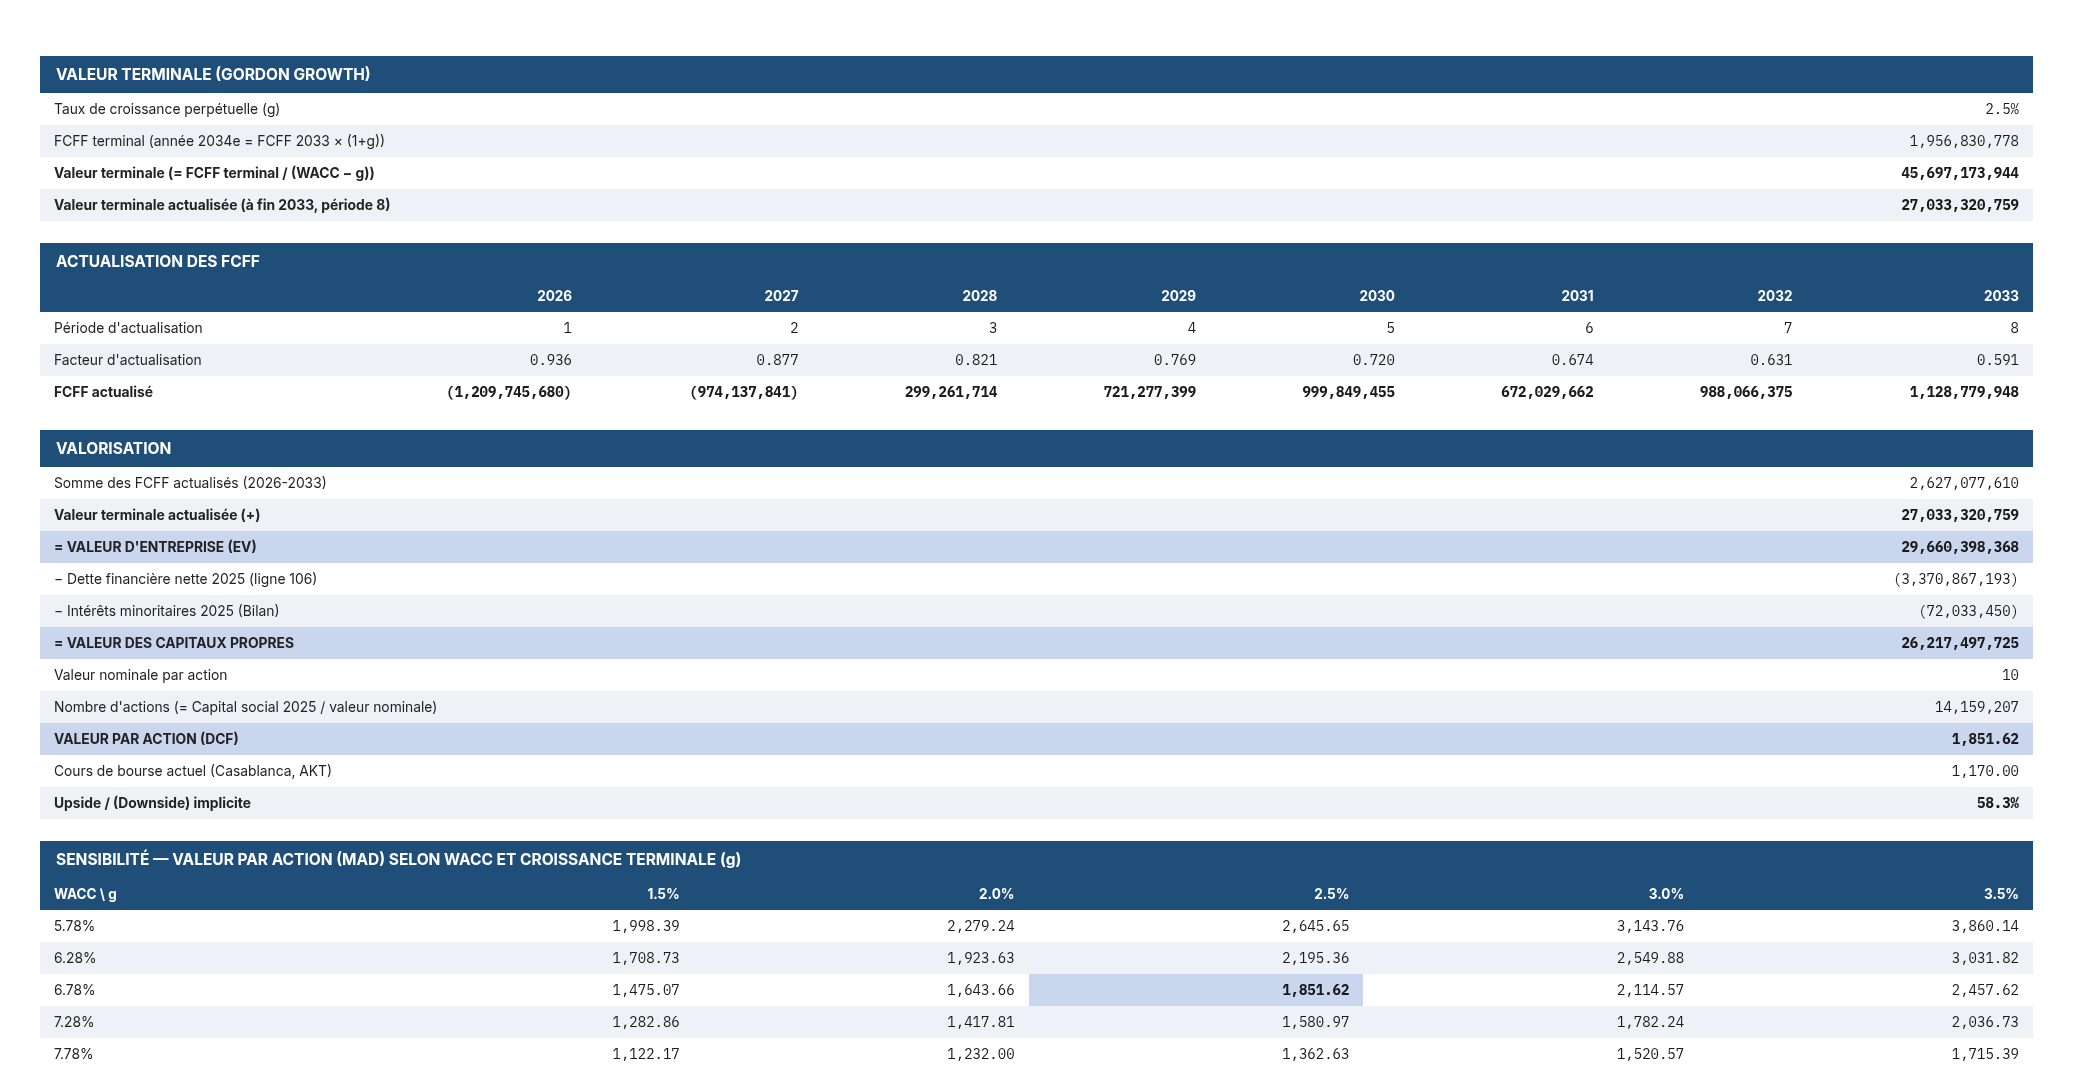
Deux méthodes au choix. Gordon Growth :TV = FCFF_2033 × (1 + g) / (WACC − g). Multiple de sortie : TV = multiple × EBITDA_2033. La valeur terminale est actualisée sur la même période de 8 ans que les FCFF explicites (2026-2033), après la prolongation 2031-2033 qui évite de tronquer la croissance encore soutenue en 2030.
Pont valeur d'entreprise → capitaux propres
Valeur des capitaux propres = EV − dette financière nette − intérêts minoritaires, puis valeur par action = capitaux propres / nombre d'actions. La dette nette retenue est la dette de financement + la trésorerie passif − la trésorerie actif − les titres et valeurs de placement, soit 3 370,9 MDH. Le modèle présente aussi la base publiée (4 268 MDH) dans la note de cas, mais la valorisation principale utilise la définition cohérente avec le bilan du modèle.
Liens comptables et contrôles
Le compte de résultat alimente le résultat net, qui alimente les capitaux propres ; les dotations et le capex alimentent les immobilisations ; la variation du BFR alimente la trésorerie ; la dette de financement est la variable d’ajustement qui équilibre le bilan. Trois contrôles sont affichés :Total actif − Total passif = 0, trésorerie TFT − trésorerie bilan = 0, et résultat part du groupe + minoritaires − résultat net = 0. Le taux d’impôt projeté converge de 30 % à 33 % (Loi de Finances 2023).
Sensibilité
La grille fait varier le WACC de −100 pb à +100 pb autour du WACC calculé, et la croissance terminale de −100 pb à +100 pb autour de g (ou le multiple de sortie de −1,0x à +1,0x lorsque cette méthode est choisie). Les FCFF explicites et les autres hypothèses restent inchangés, ce qui isole l’effet du coût du capital et de la valeur terminale. La fourchette du football field reprend la ligne du WACC de base.Hypothèses et limites
- Historique 2023-2025 : rapports financiers annuels consolidés Akdital S.A., colonne « année en cours » de chaque rapport.
- Dotations d'exploitation projetées à 9,87 % du chiffre d'affaires (moyenne 2023-2025) ; ventilation des charges cash selon les ratios 2025.
- Croissance du CA 2026-2030 : 35 %, 28 %, 22 %, 18 %, 15 % ; prolongation 2031-2033 : 12 %, 8 %, 5 %.
- Marge EBITDA 2026-2030 : 27 %, 28 %, 29 %, 30 %, 30,5 % ; maintenue à 30,5 % pendant la prolongation.
- Capex 2026-2030 : 42 %, 35 %, 18 %, 14 %, 12 % du CA ; prolongation : 16 %, 13 %, 11,5 %.
- BFR cible : 5 % du CA en 2026, puis 6 % ; taux d'IS : 30 %, 31 %, 32 %, 33 %, 33 %.
- Coût de la dette 2026-2030 : 5,0 %, 5,0 %, 4,8 %, 4,5 %, 4,5 % ; charge financière calculée sur la dette brute 2025 maintenue constante, comme dans le modèle Excel.
- Aucun dividende distribué dans la projection (taux de distribution nul).
- Dette nette 2025 : 3 370,9 MDH ; intérêts minoritaires : 72,0 MDH ; 14 159 207 actions ; cours de référence : 1 170 MAD.
- Le multiple de sortie (15,0x) n'est utilisé que si la méthode « multiple de sortie » est sélectionnée ; la méthode par défaut est Gordon Growth à 2,5 %.
- La prime de risque marché Maroc (6,5 %) est une estimation raisonnée, non une donnée Damodaran extraite directement.
- Le levier net / EBITDA de 2030 projeté reste inférieur à 1,0x dans le modèle, cohérent avec l'objectif de désendettement du management.
- Outil illustratif : ce n'est pas une opinion de valorisation ni un conseil en investissement.
Sources
- Akdital S.A. — rapports financiers annuels consolidés 2023, 2024, 2025 (Bourse de Casablanca / akdital.ma).
- Akdital_Final.xlsx — onglets Donnees historiques, Hypothèses, Compte de résultat, Bilan, TFT, DCF, Dashboard.
- Note de cas Akdital — audit du capex, du WACC en valeur de marché, de l'horizon 2031-2033 et de la dette nette.
- Consensus sell-side cité dans la note : 1 493–1 870 MAD (BKGR, CFG Bank, Beltone Research).
- Loi de Finances 2023 (loi n° 50-22), Code Général des Impôts, art. 19-I — convergence du taux d'IS.
Un aperçu simple, avant le détail
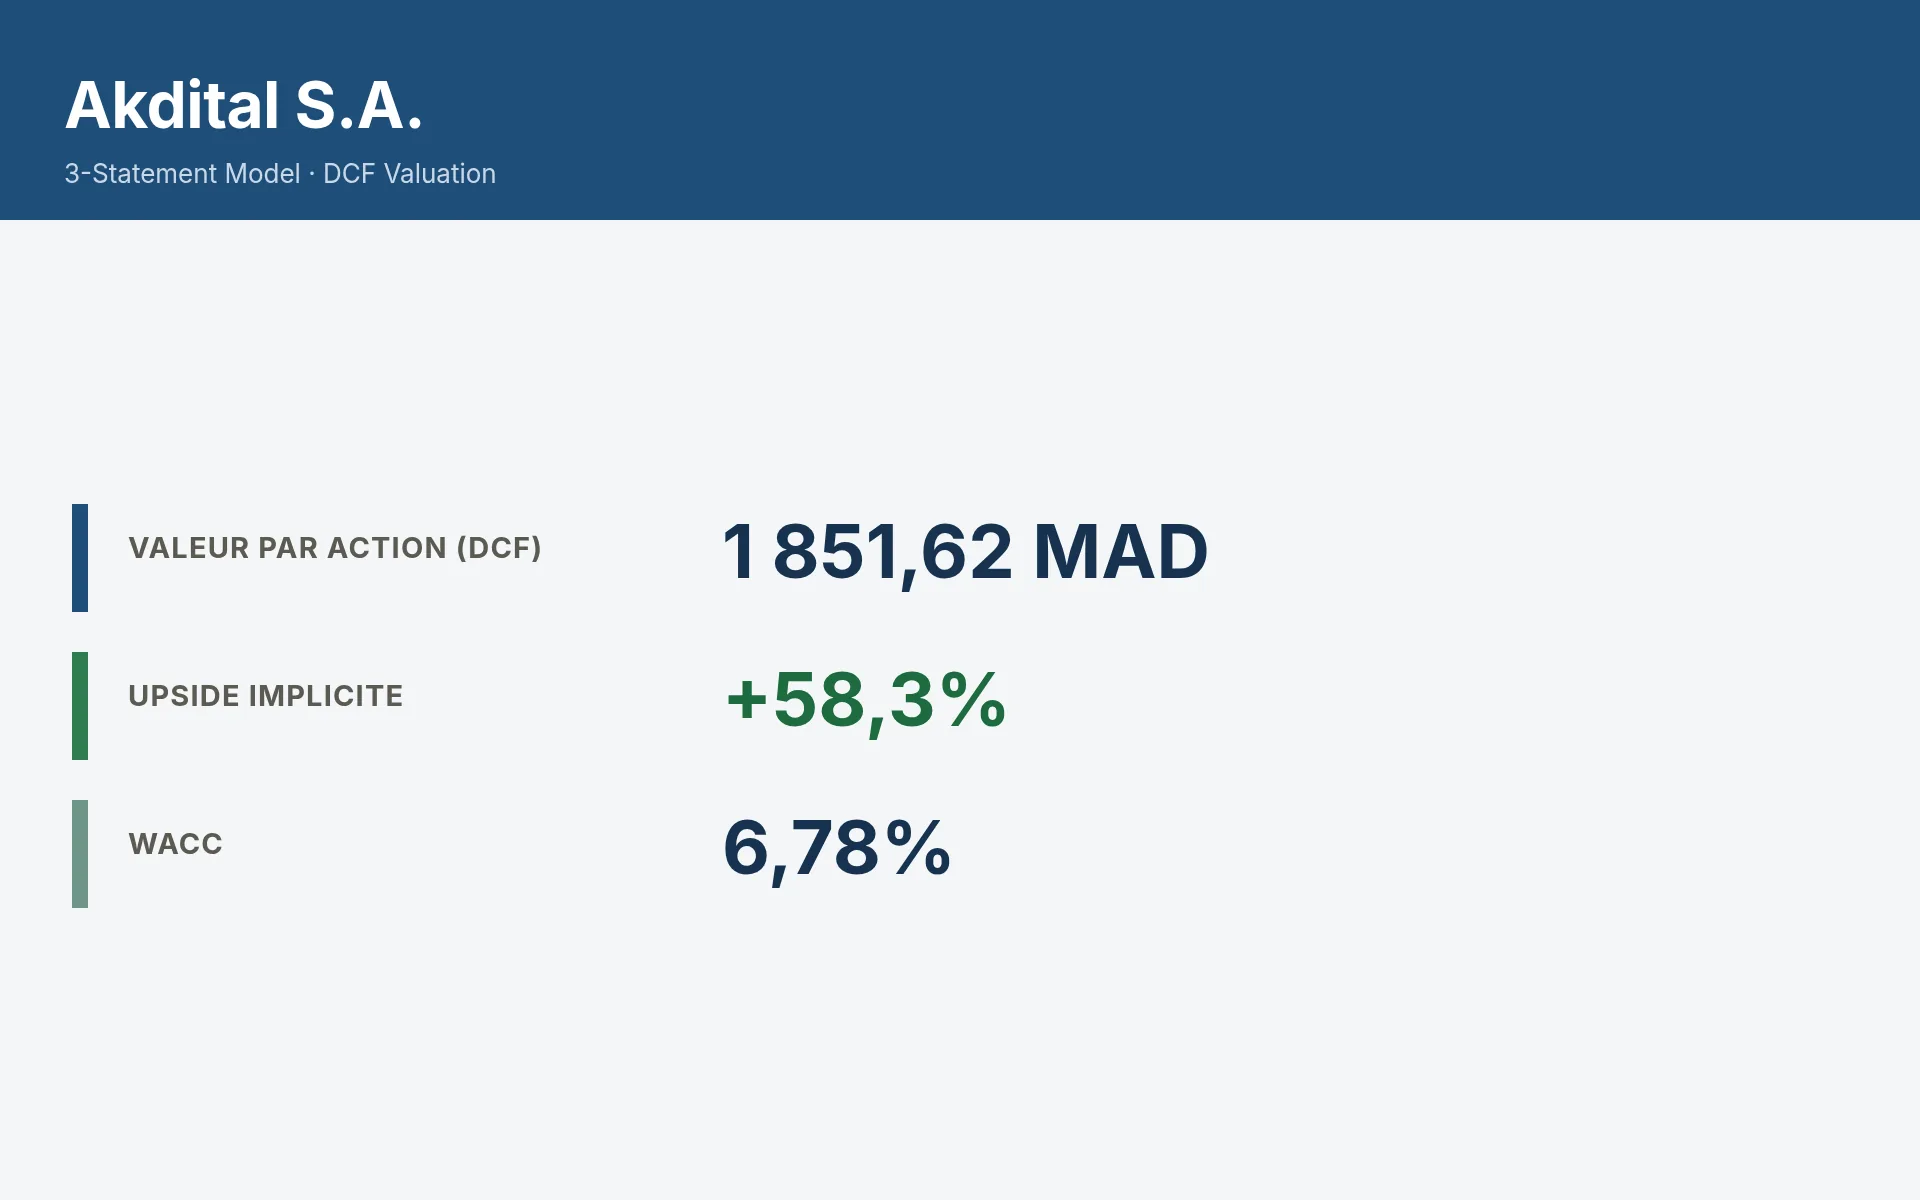
Pas envie d’ouvrir le modèle Excel tout de suite ? Cet aperçu visuel d’une page résume le projet en deux minutes : le contexte, les indicateurs clés et ce que fait le modèle.
Le rapport et le modèle
Pour aller plus loin, deux documents accompagnent cette note : le rapport de synthèse (méthodologie, hypothèses, résultats et limites, en 1 page) et le modèle Excel complet (9 onglets liés, historique 2023-2025 à prolongation 2033). Le rapport se lit directement ci-dessous, page par page, sans quitter le site — le bouton Télécharger reste disponible pour une lecture hors ligne ou l’ouverture du modèle Excel.
Pourquoi Akdital ?
Akdital est un consolidateur de cliniques privées en pleine phase d’expansion structurelle : 41 établissements et 4 505 lits fin 2025, avec un objectif de 62 établissements et plus de 6 200 lits d’ici 2027, et un déploiement international naissant (Arabie saoudite, Émirats, Tunisie) censé porter l’international à environ 35 % du chiffre d’affaires consolidé d’ici 2030. Le CA est passé de 1,9 Md MAD en 2023 à 4,4 Md MAD en 2025 — un CAGR d’environ 52 % — financé par un capex représentant 50 à 90 % du CA certaines années.
C’est exactement le profil — croissance hyper-rapide du CA, investissement massif en amont, rentabilité qui monte progressivement en régime — où un DCF prend tout son sens, et où une erreur sur le capex, le financement ou l’horizon de valeur terminale peut faire varier le résultat d’un ordre de grandeur.
1. Les données historiques — la fondation du modèle
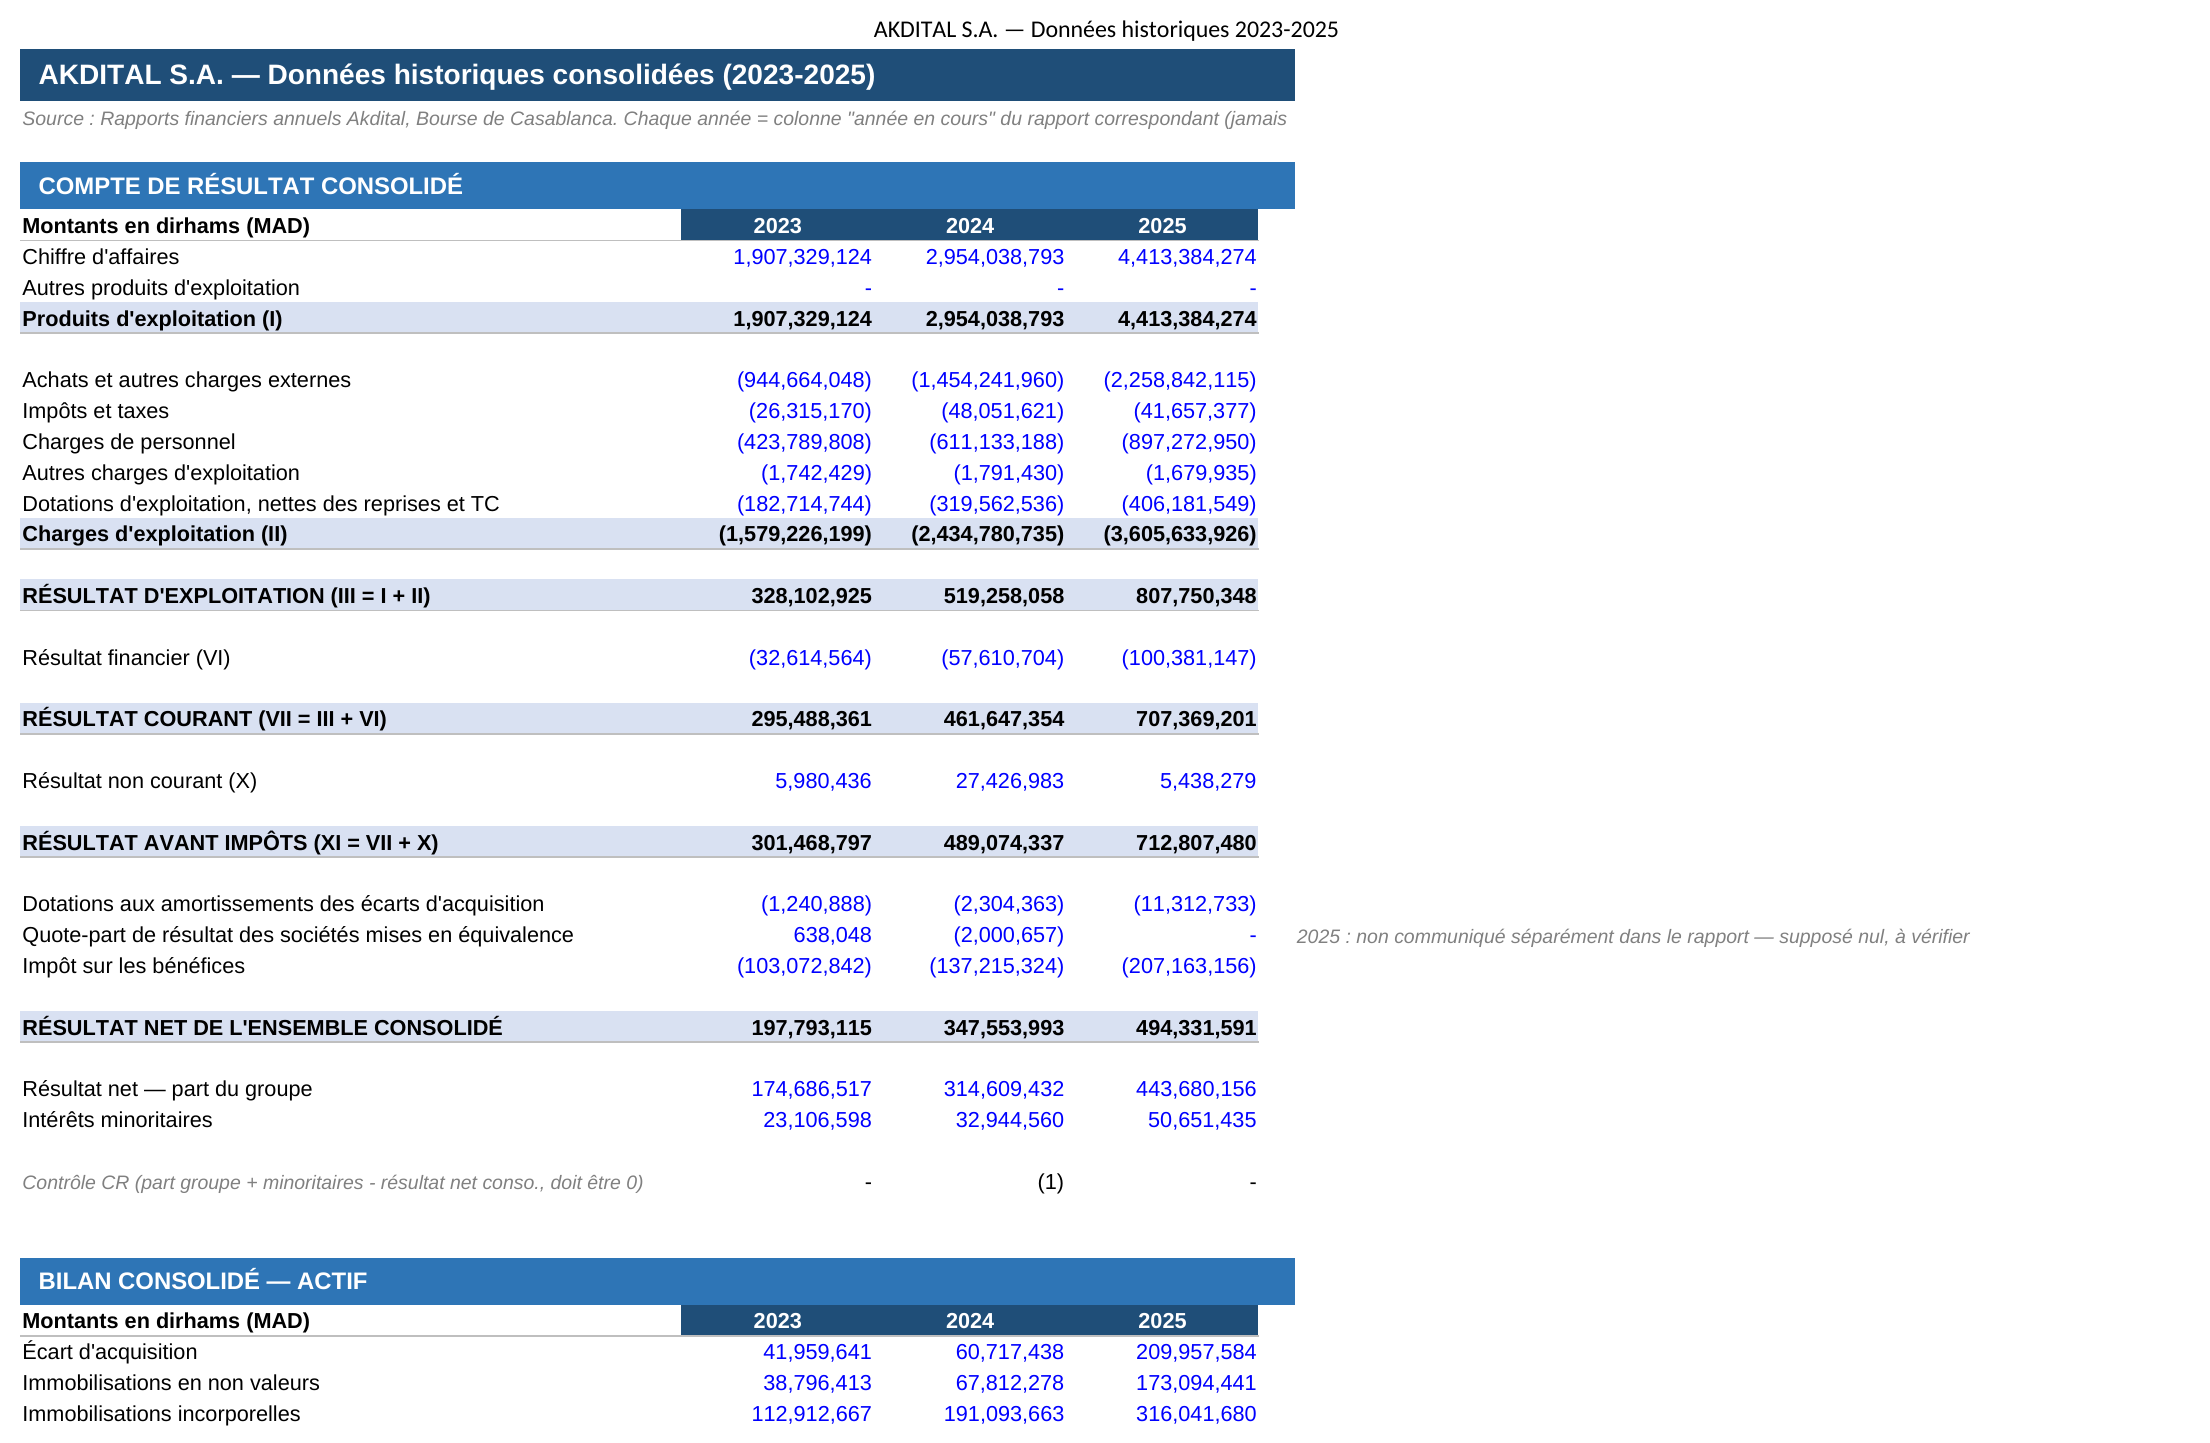
Avant de projeter quoi que ce soit, chaque poste du compte de résultat et du bilan 2023-2025 a été ressaisi depuis les rapports financiers annuels consolidés d’Akdital, colonne par colonne — jamais depuis une colonne comparative d’un rapport ultérieur, pour éviter les écarts de reclassement. Les cellules de contrôle (CR, Bilan, TFT) sont vérifiées à zéro : les trois états sont rigoureusement cohérents entre eux avant même de commencer à projeter. C’est cette discipline qui permet de faire confiance au DCF qui en découle huit onglets plus loin — un modèle est aussi solide que sa base historique.
2. L’onglet Hypothèses — le tableau de pilotage
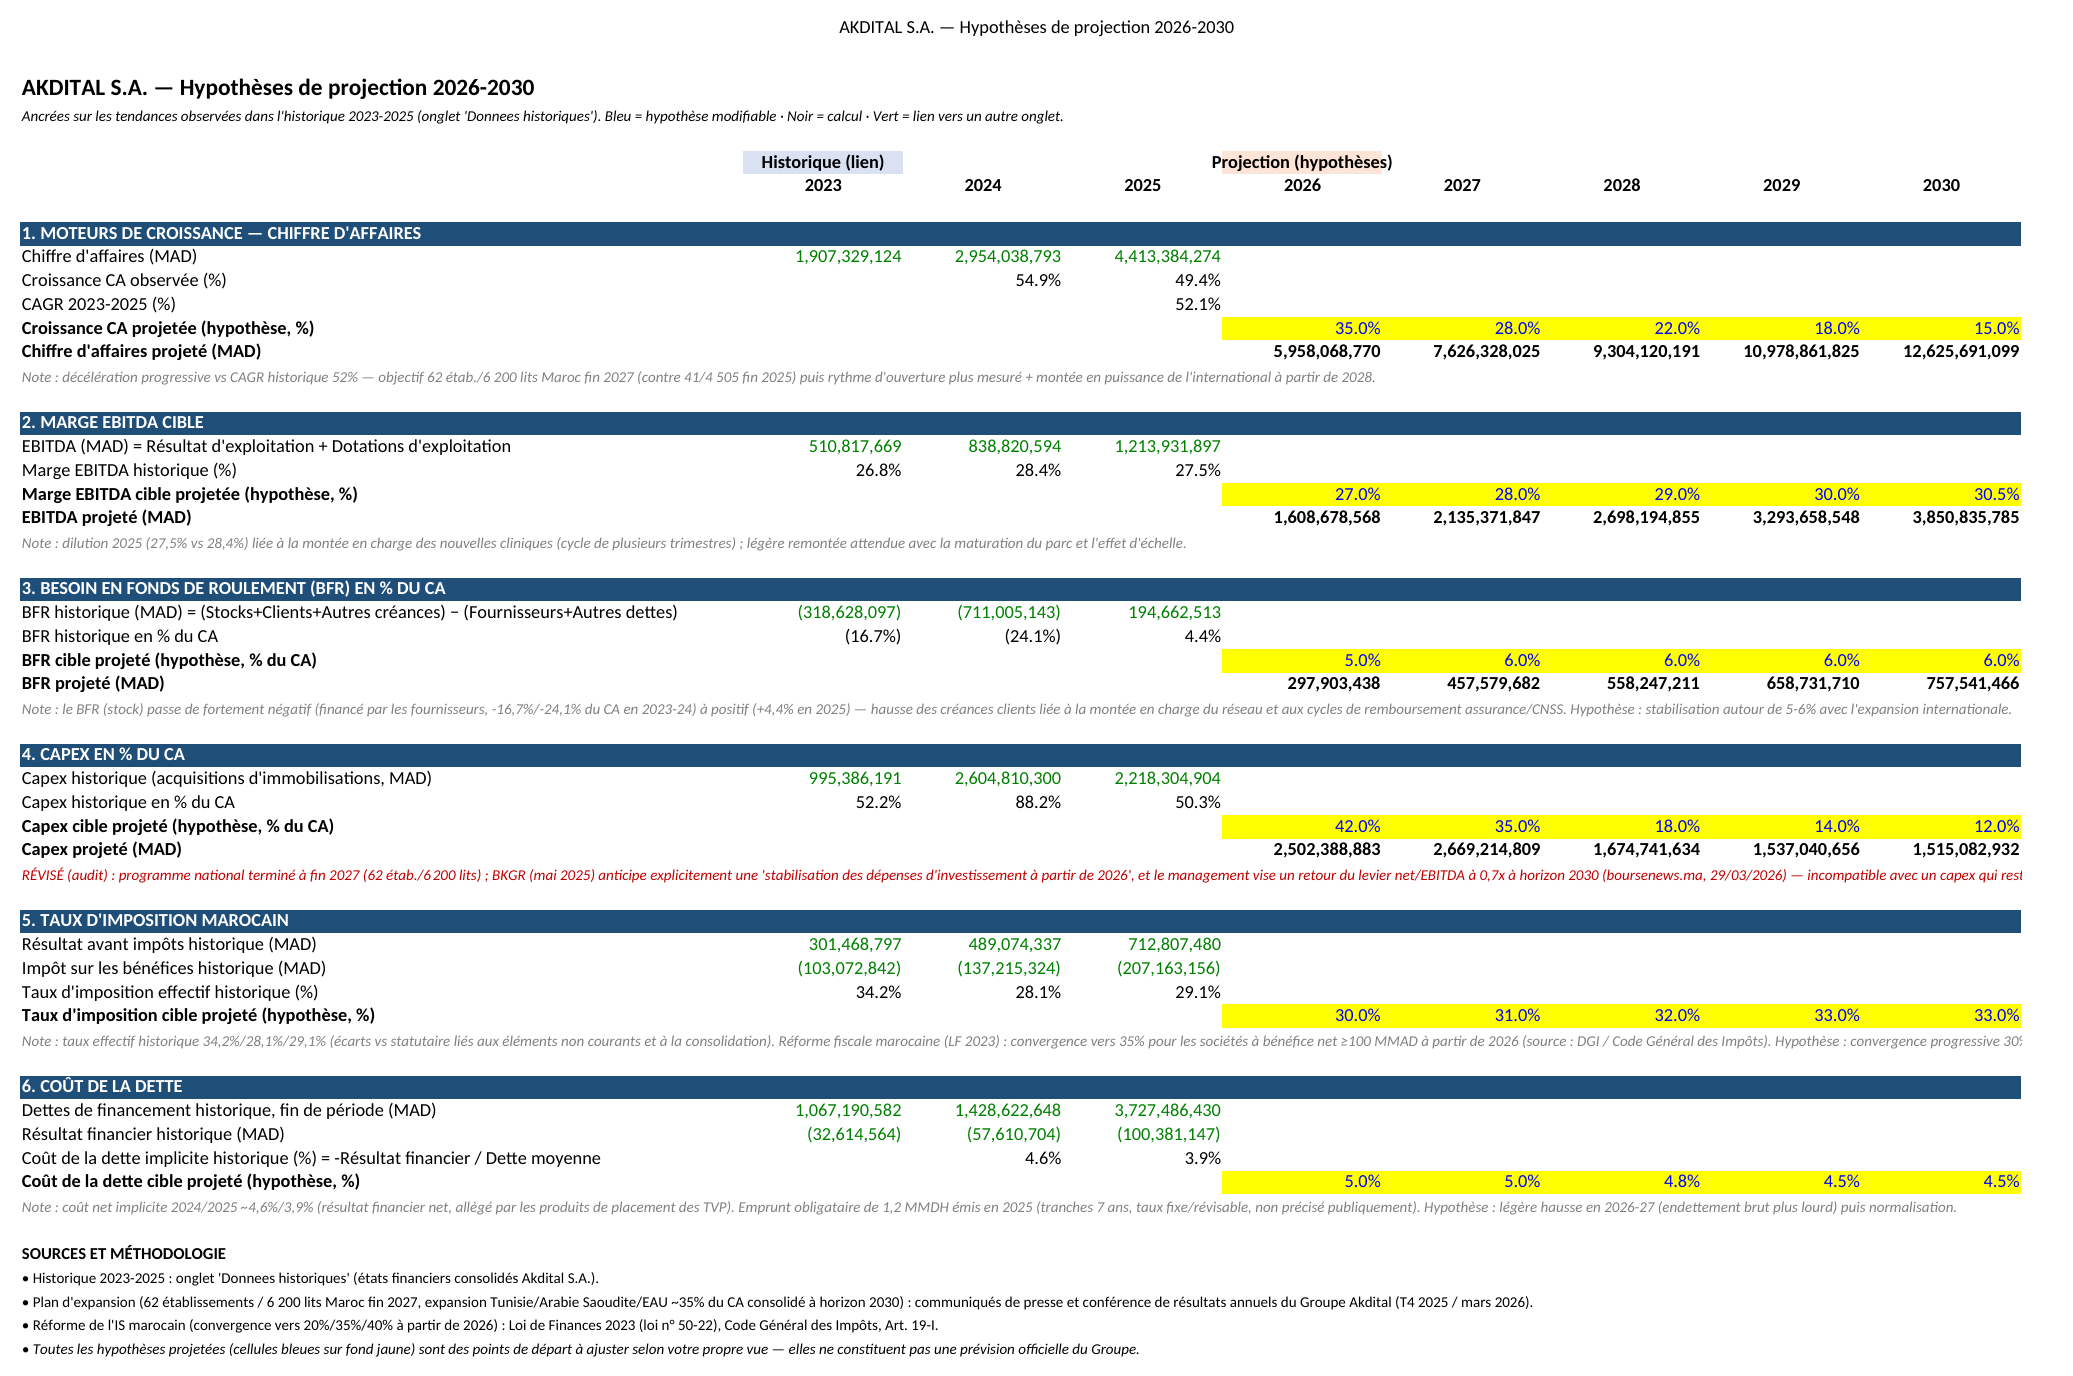
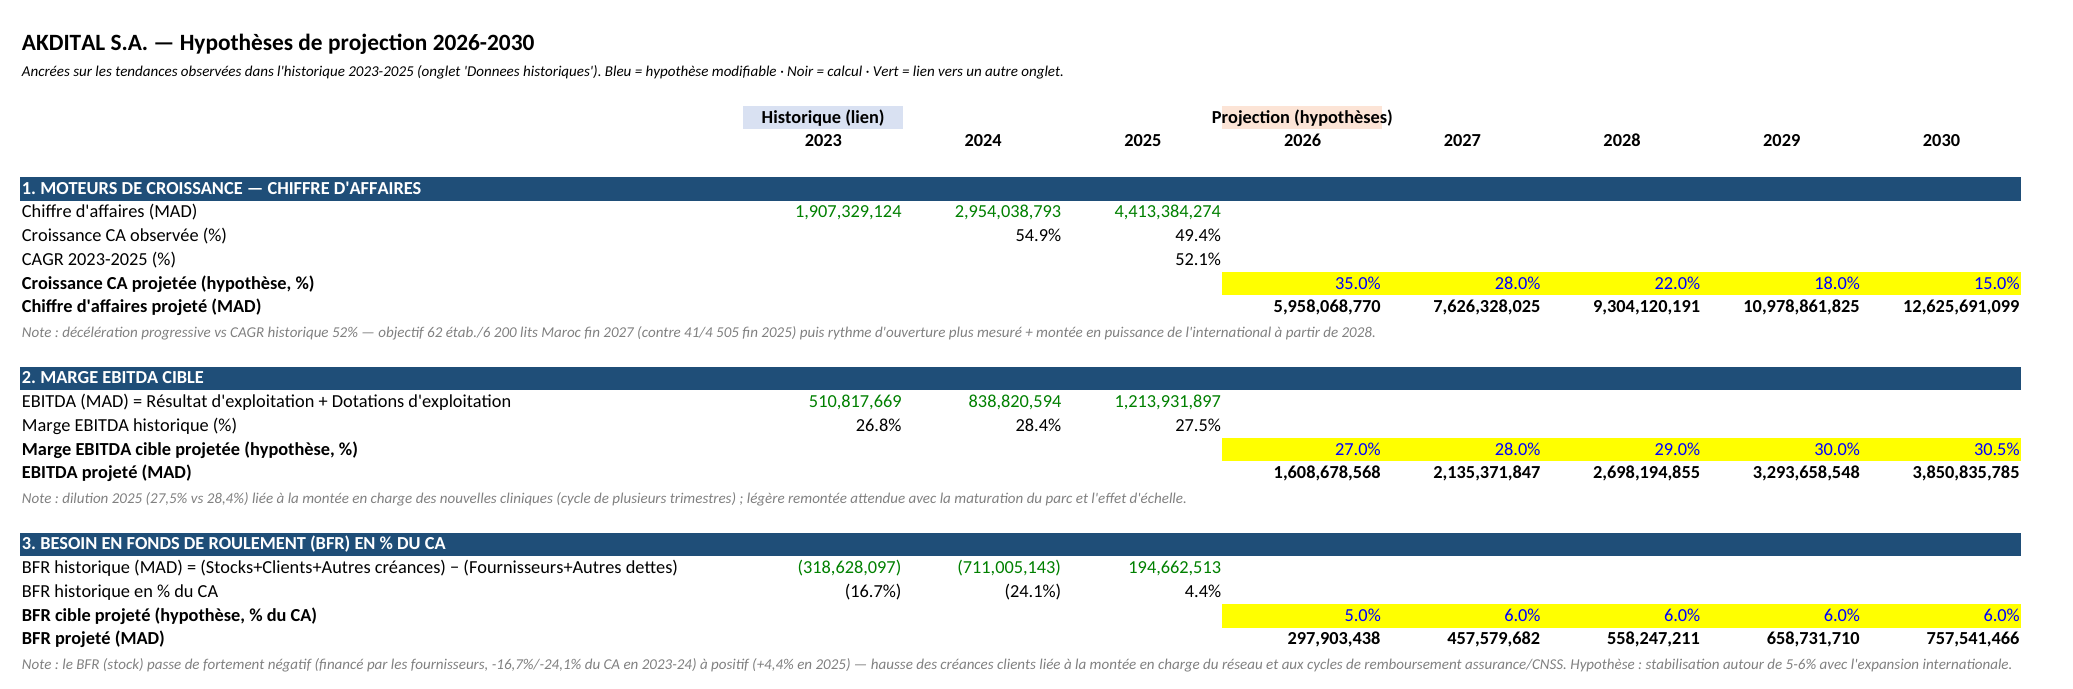
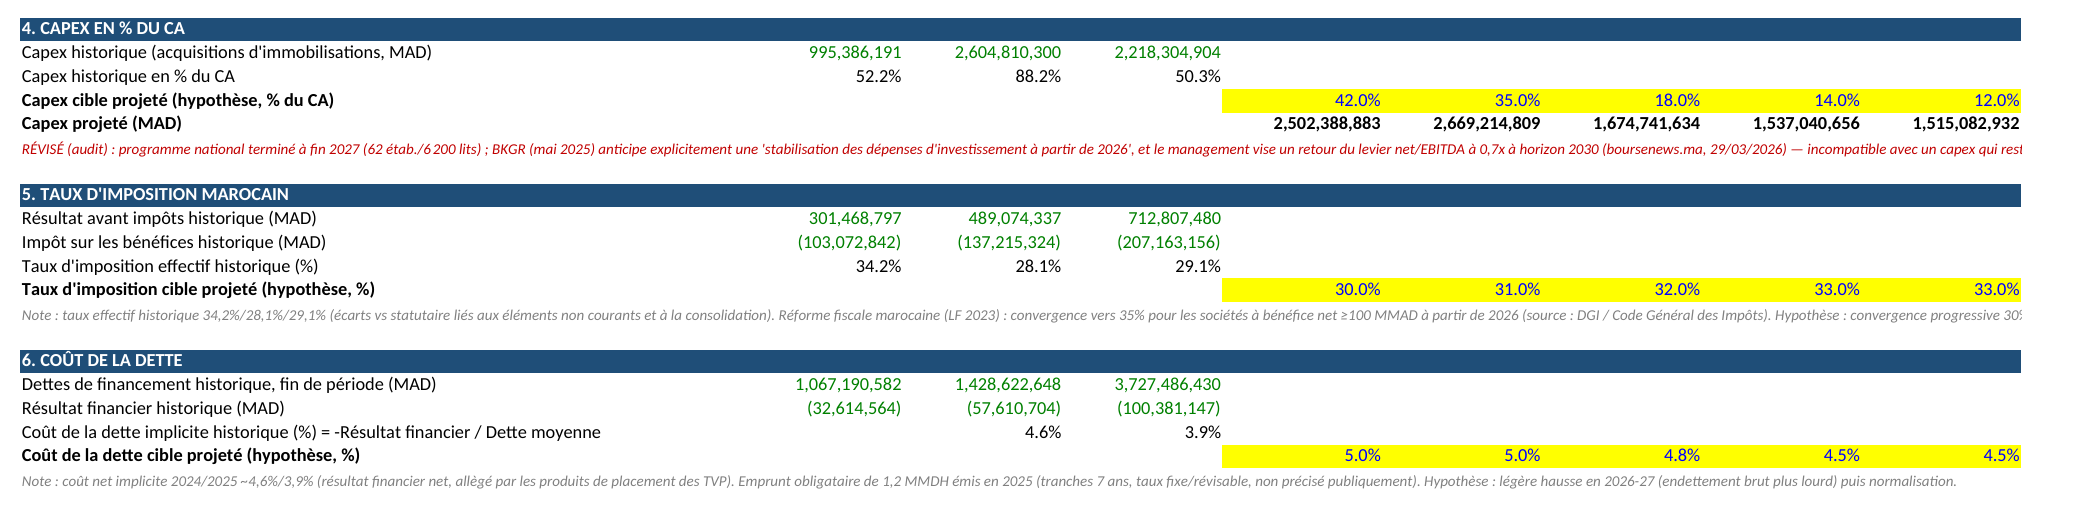
Six blocs pilotent l’intégralité du modèle : croissance du CA, marge EBITDA cible, BFR en % du CA, capex en % du CA, taux d’imposition, et coût de la dette. Chaque bloc affiche l’historique (lien vert), l’hypothèse projetée (cellule bleue sur fond jaune, modifiable), et une note justificative citant sa source — par exemple la convergence du taux d’imposition marocain vers 33 % suit la Loi de Finances 2023, tandis que la trajectoire du capex a été révisée après audit pour refléter l’objectif de désendettement du management (levier net/EBITDA ≈ 0,7x visé en 2030). Modifier une seule cellule ici recalcule automatiquement tous les onglets en aval — c’est la seule source de vérité du modèle.
Zoom — croissance, marge et BFR :
Zoom — capex, fiscalité et coût de la dette :
3. Compte de résultat prévisionnel
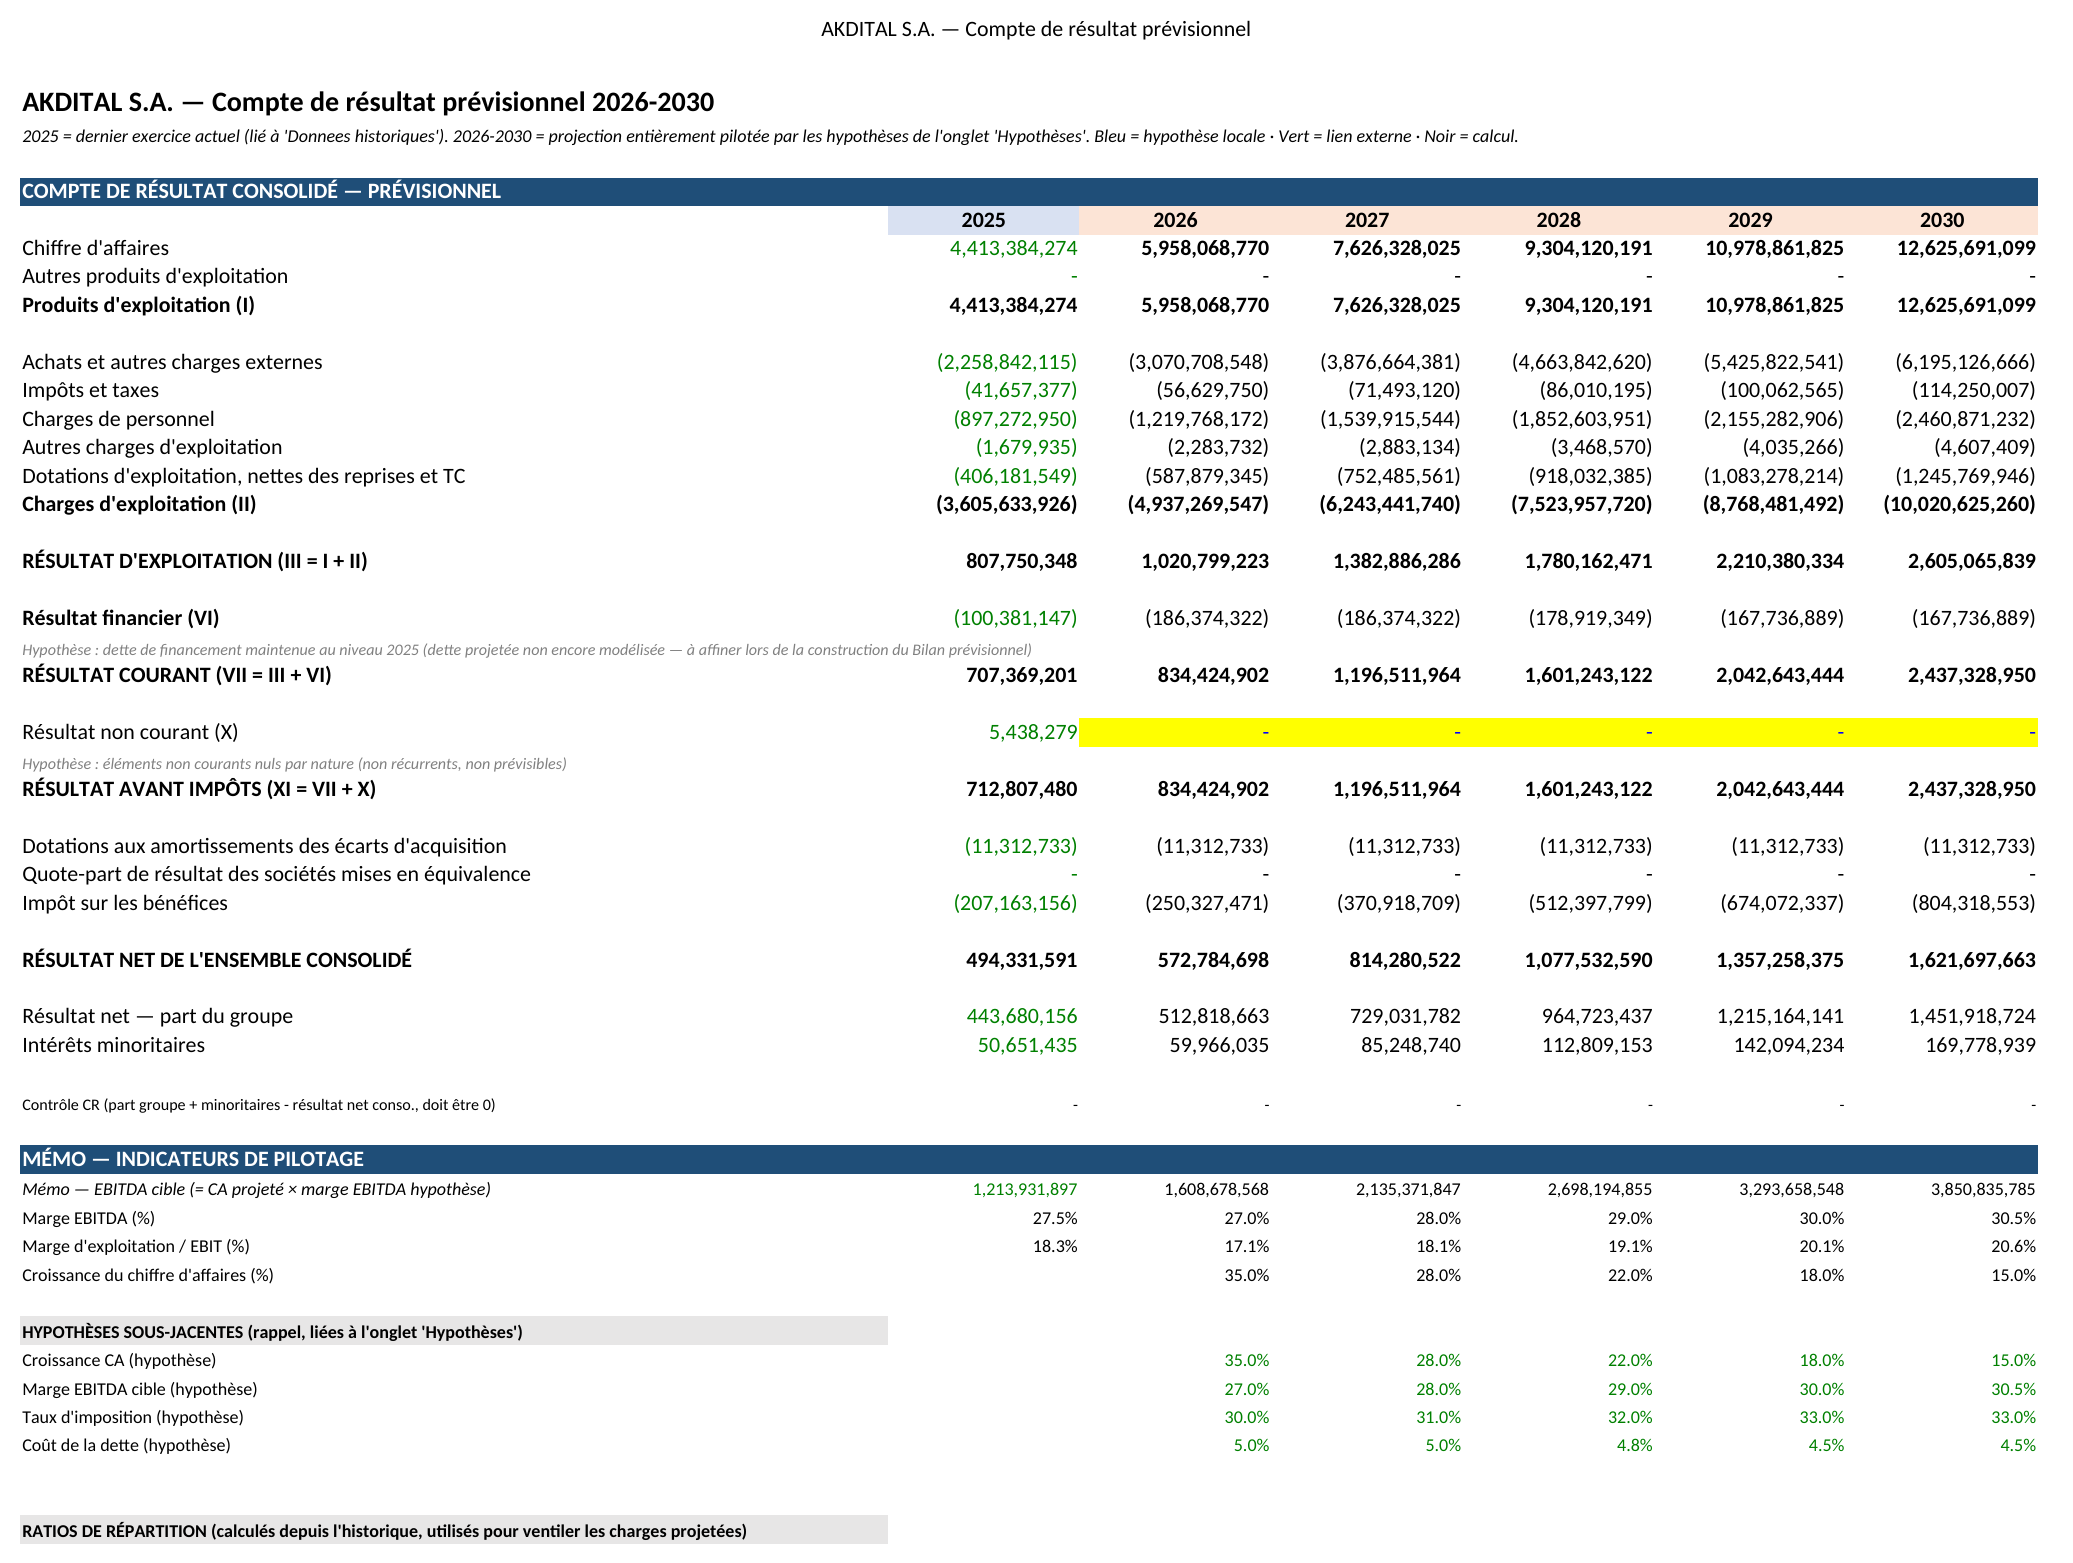
Le CA projeté découle mécaniquement de l’hypothèse de croissance ; les achats, charges de personnel et autres charges d’exploitation sont ventilés depuis la structure de charges observée en 2025 (ratios calculés en bas de l’onglet), plutôt que projetés indépendamment — ce qui évite l’erreur classique de faire dériver la marge EBIT du modèle par une accumulation d’hypothèses non coordonnées. La marge EBITDA converge de 27,5 % (2025) vers 30,5 % (2030), reflétant la maturation progressive du réseau et l’effet d’échelle.
4. Bilan prévisionnel — le mécanisme de bouclage
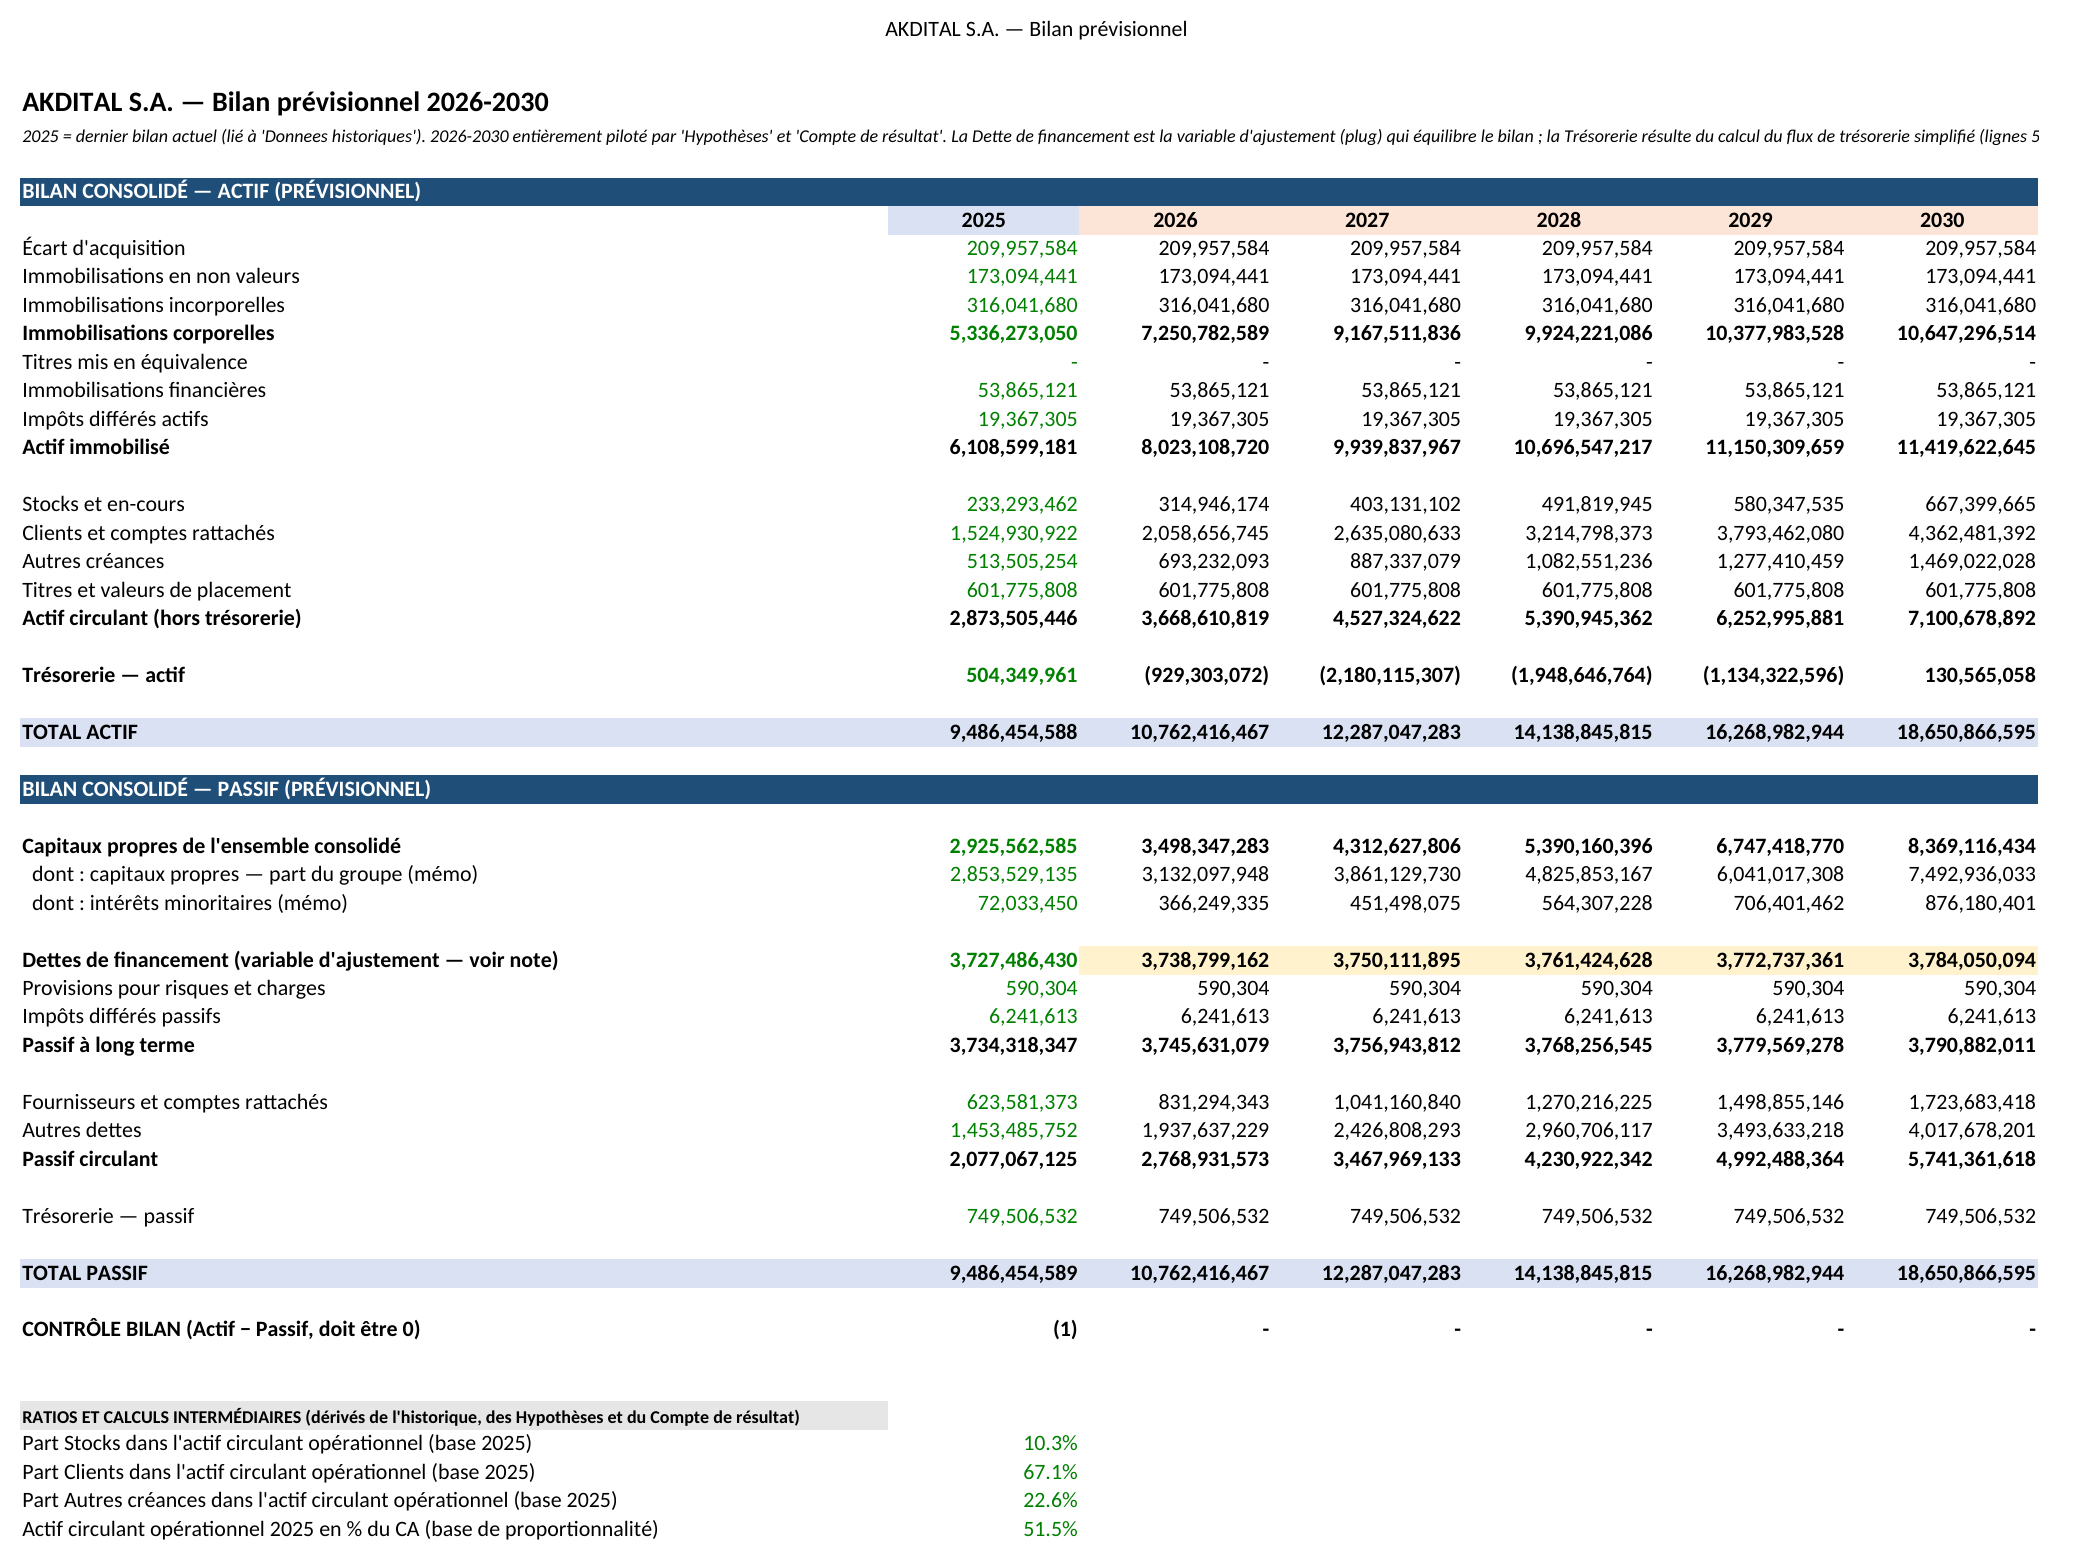
C’est l’onglet le plus technique du modèle. La trésorerie n’est pas une hypothèse : elle est calculée à partir d’un flux de trésorerie simplifié (résultat net + dotations − variation du BFR − capex − dividendes). La dette de financement, elle, sert de variable d’ajustement (plug) qui absorbe l’écart résiduel nécessaire pour que Total Actif = Total Passif à chaque exercice — une simplification documentée, en l’absence d’un échéancier de remboursement explicite dans les hypothèses. Le modèle fait apparaître une trésorerie négative dès 2026, signal clair que le financement du programme de capex national nécessitera un tirage de dette qui n’est pas encore structuré poste par poste (obligataire, bancaire, etc.).
5. Tableau de flux de trésorerie prévisionnel
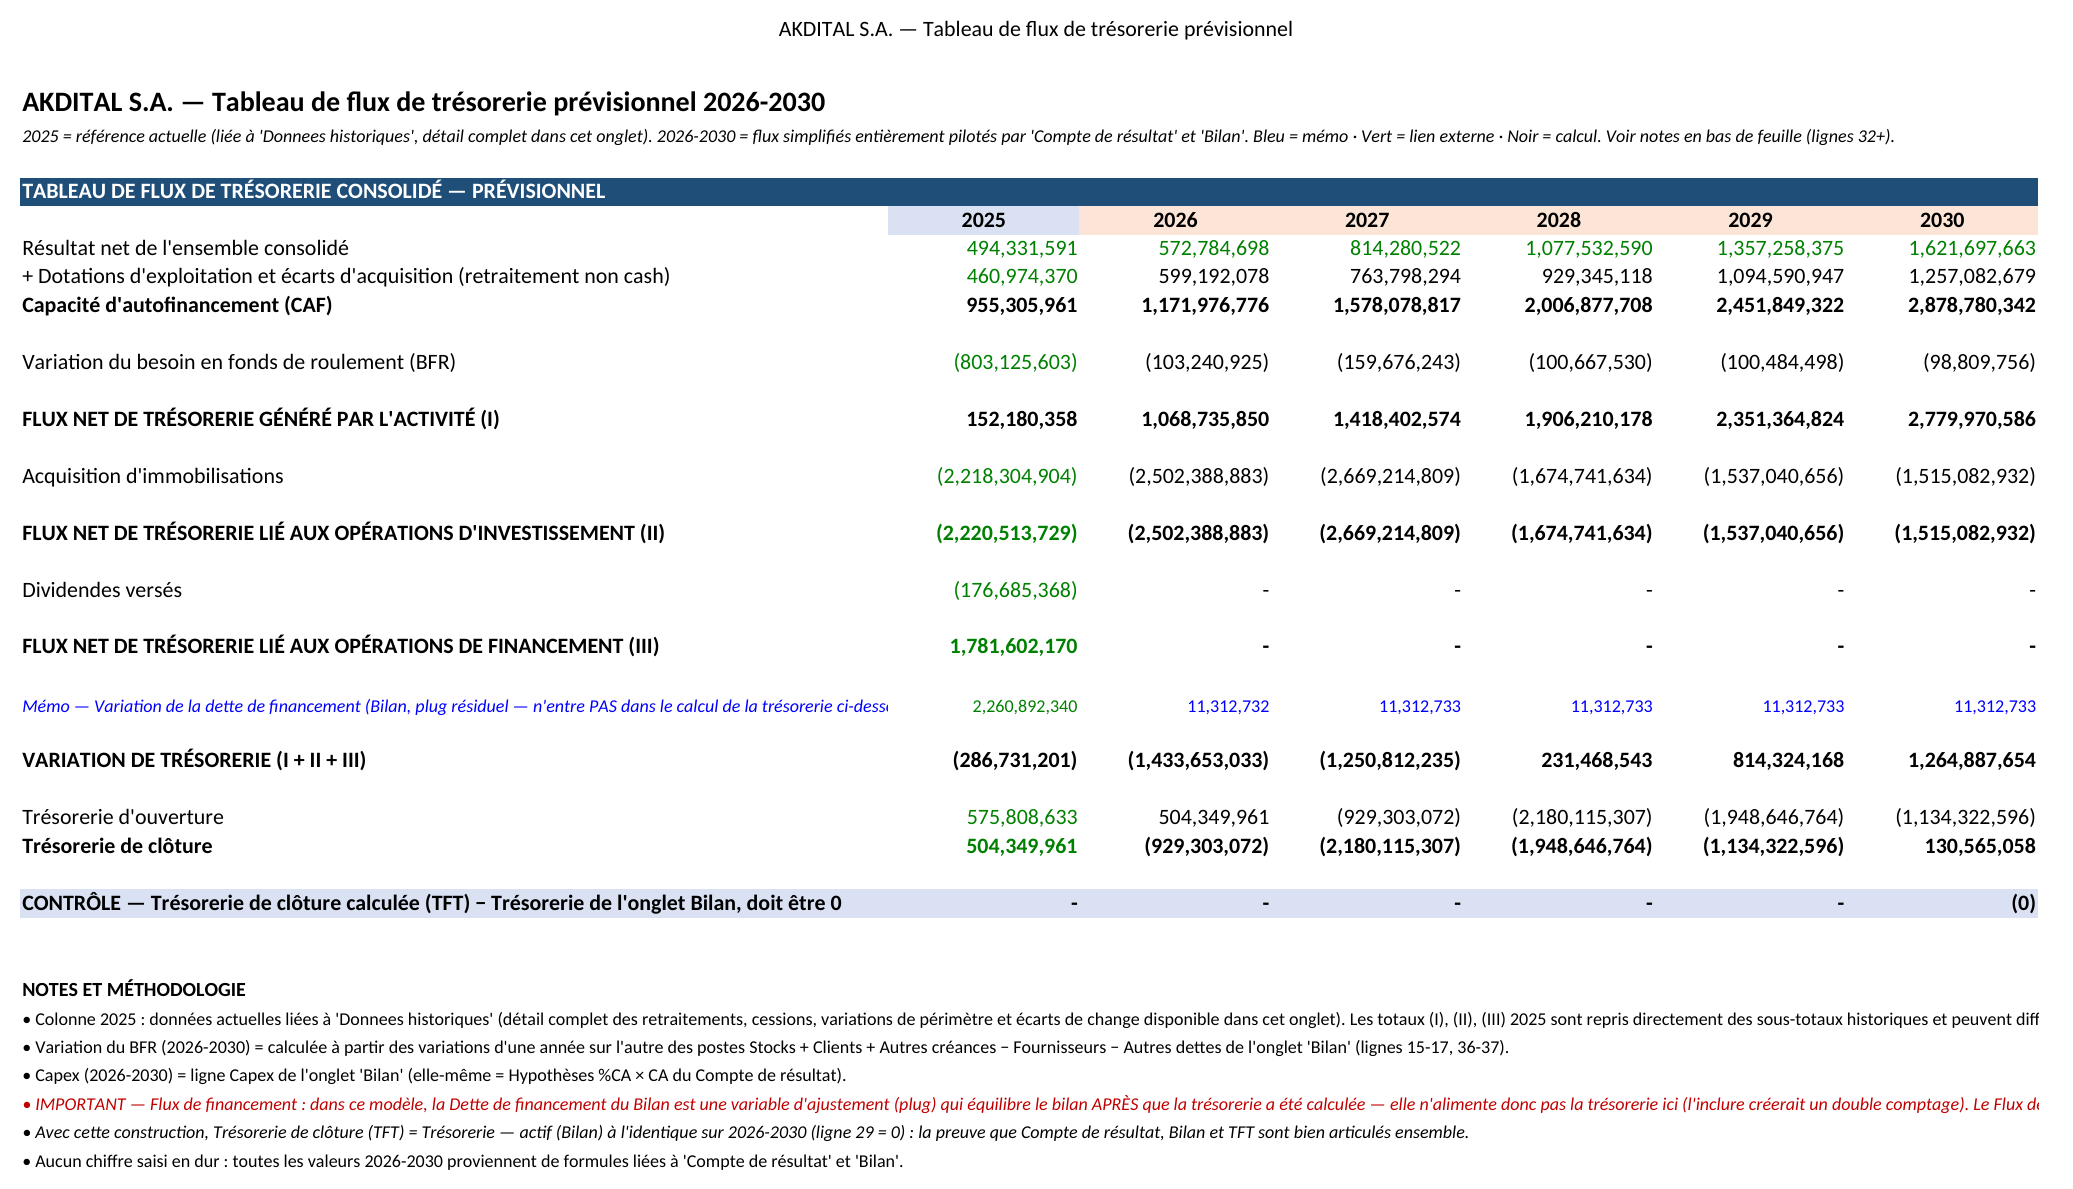
Le TFT prévisionnel n’est pas une projection indépendante : chaque ligne est un lien direct vers le Compte de résultat et le Bilan. La preuve de cohérence est explicite dans l’onglet : la trésorerie de clôture calculée ici correspond, à l’arrondi près, à la trésorerie du Bilan sur toute la période 2026-2030 — la démonstration que les trois états restent bien articulés après six onglets de formules en cascade.
6. Construction du WACC et valorisation DCF
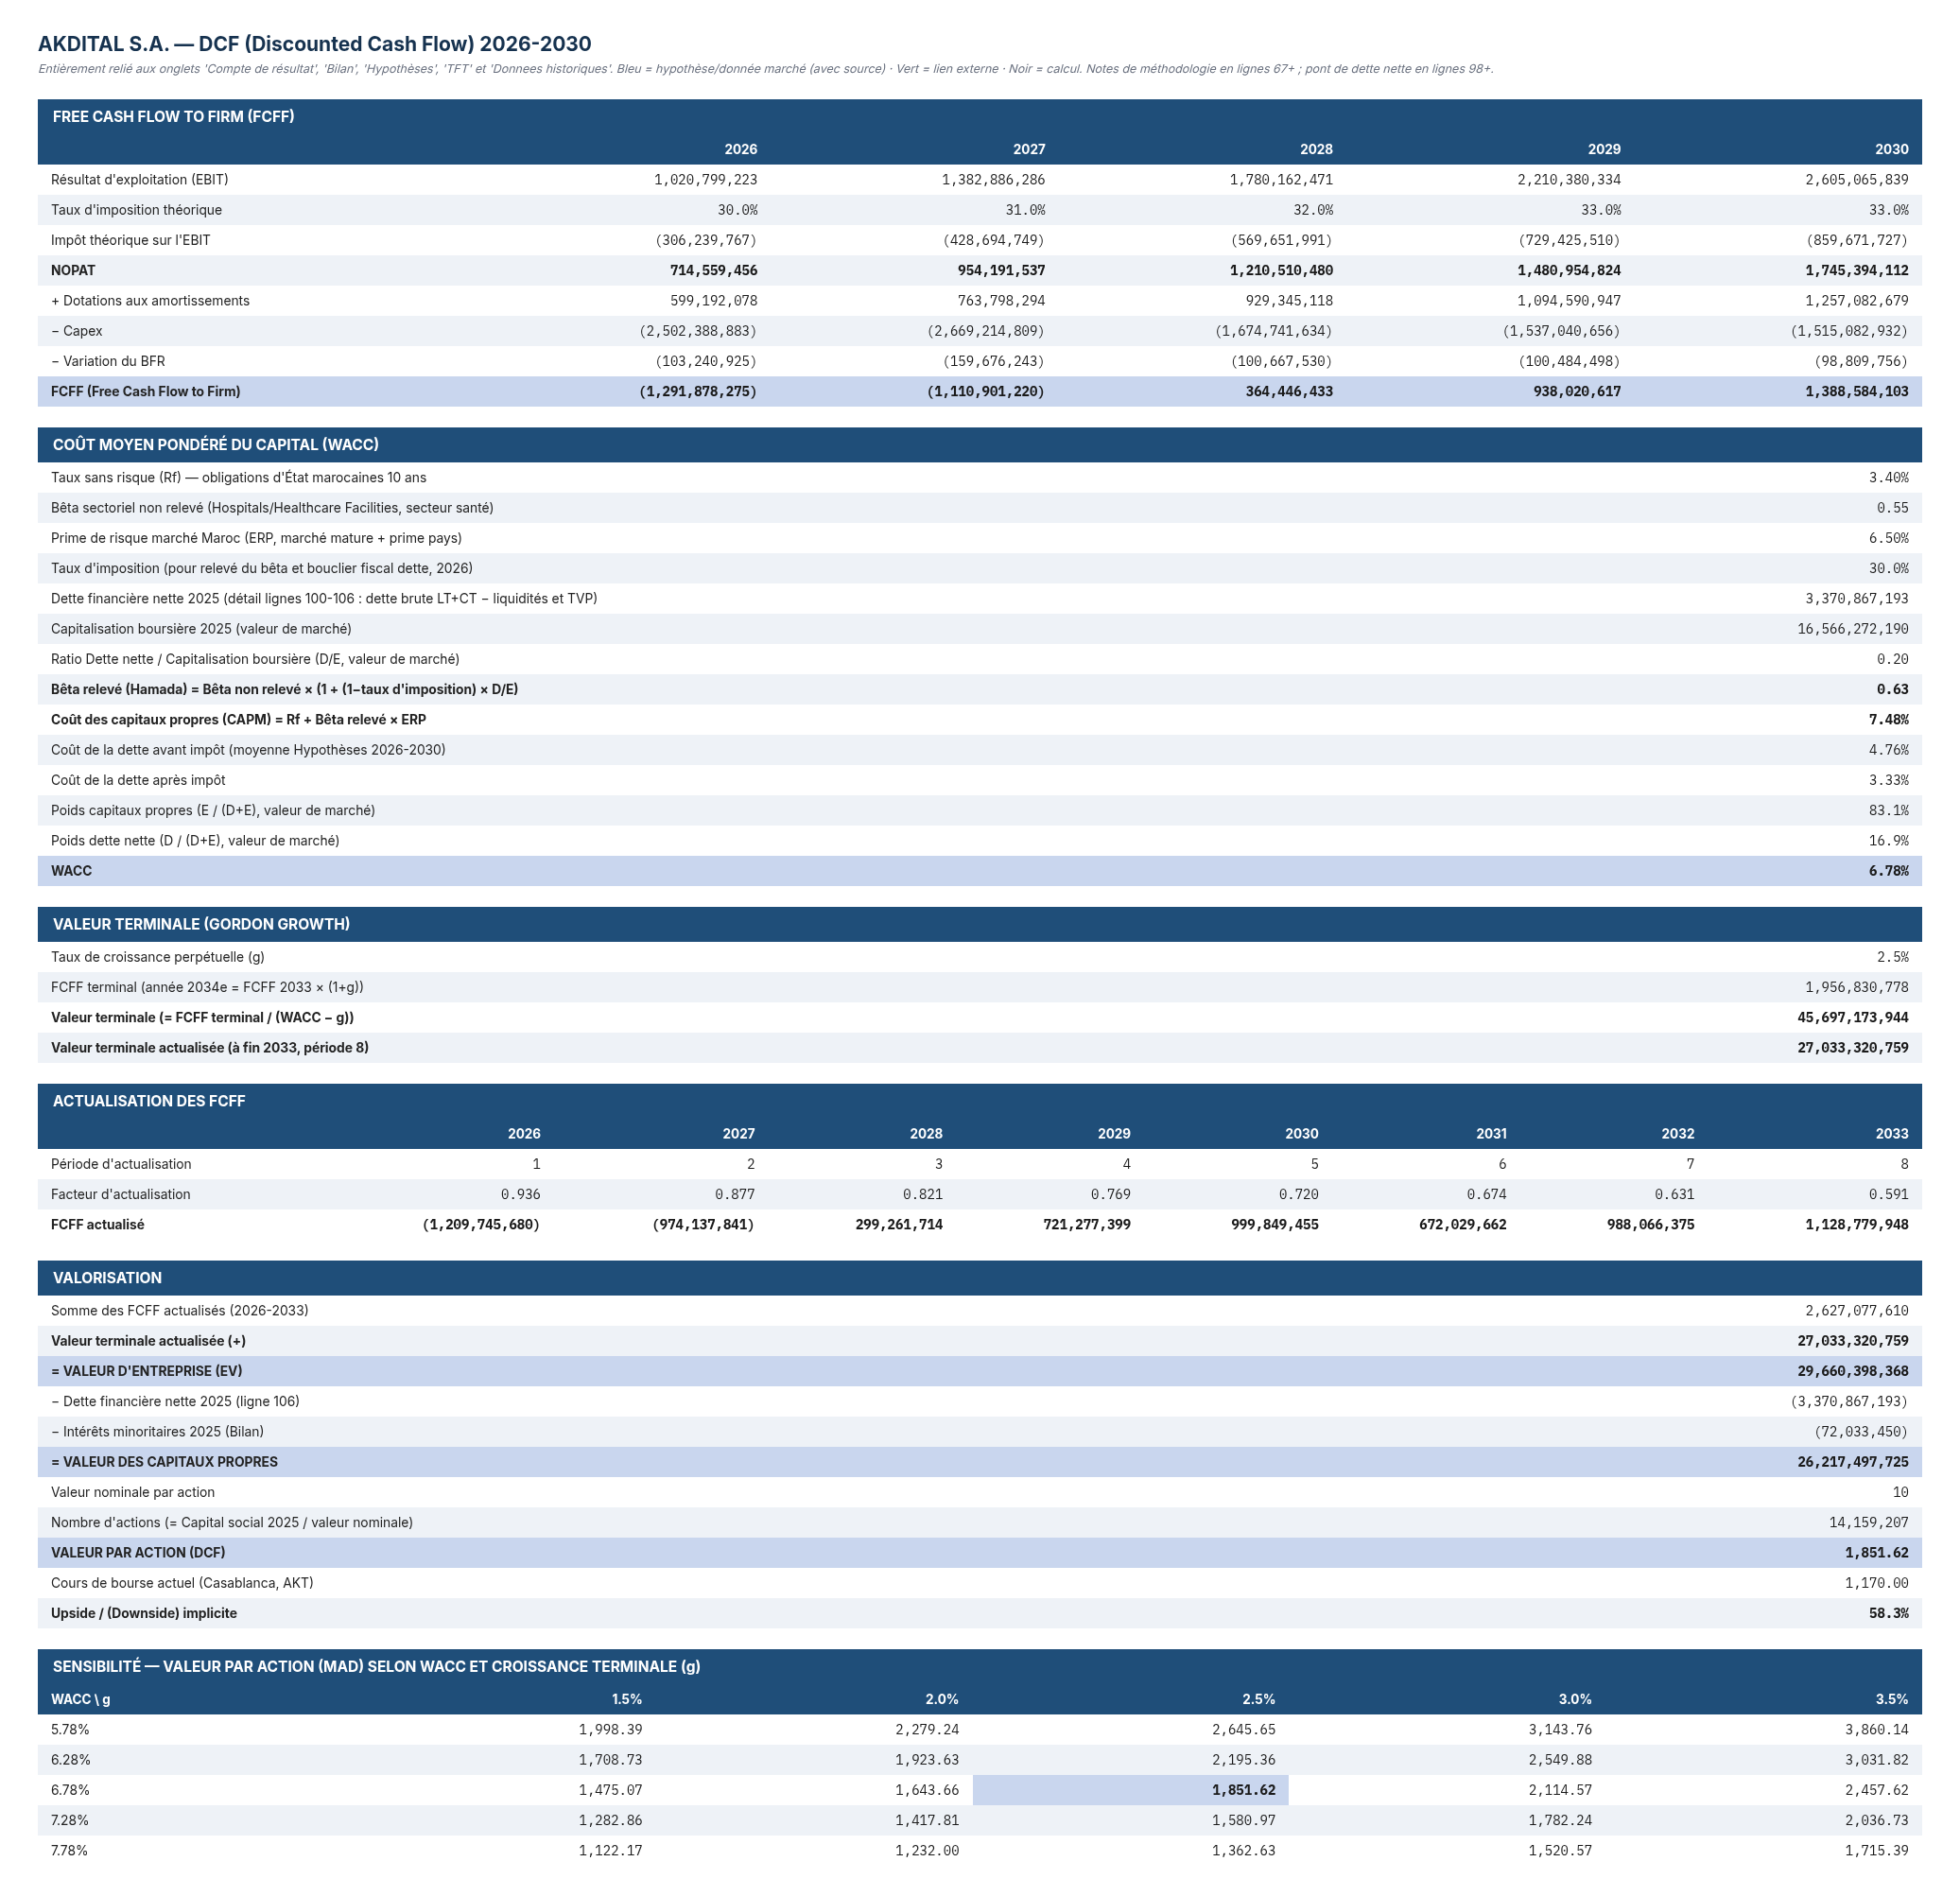
Le FCFF (Free Cash Flow to Firm) part de l’EBIT, retire l’impôt théorique, réintègre les dotations, puis soustrait le capex et la variation du BFR — négatif en 2026-2027 tant que le programme national absorbe plus de cash que l’activité n’en génère, puis franchement positif à partir de 2028. Le WACC (6,78 %) combine un taux sans risque marocain à 10 ans (3,40 %), un bêta sectoriel santé relevé selon Hamada (0,63) à la structure de capital en valeur de marché — point crucial de l’audit, détaillé plus bas.
Zoom — FCFF et construction du WACC :
Zoom — valeur terminale, actualisation, valorisation et sensibilité :
7. La prolongation explicite (fade) et l’audit du modèle
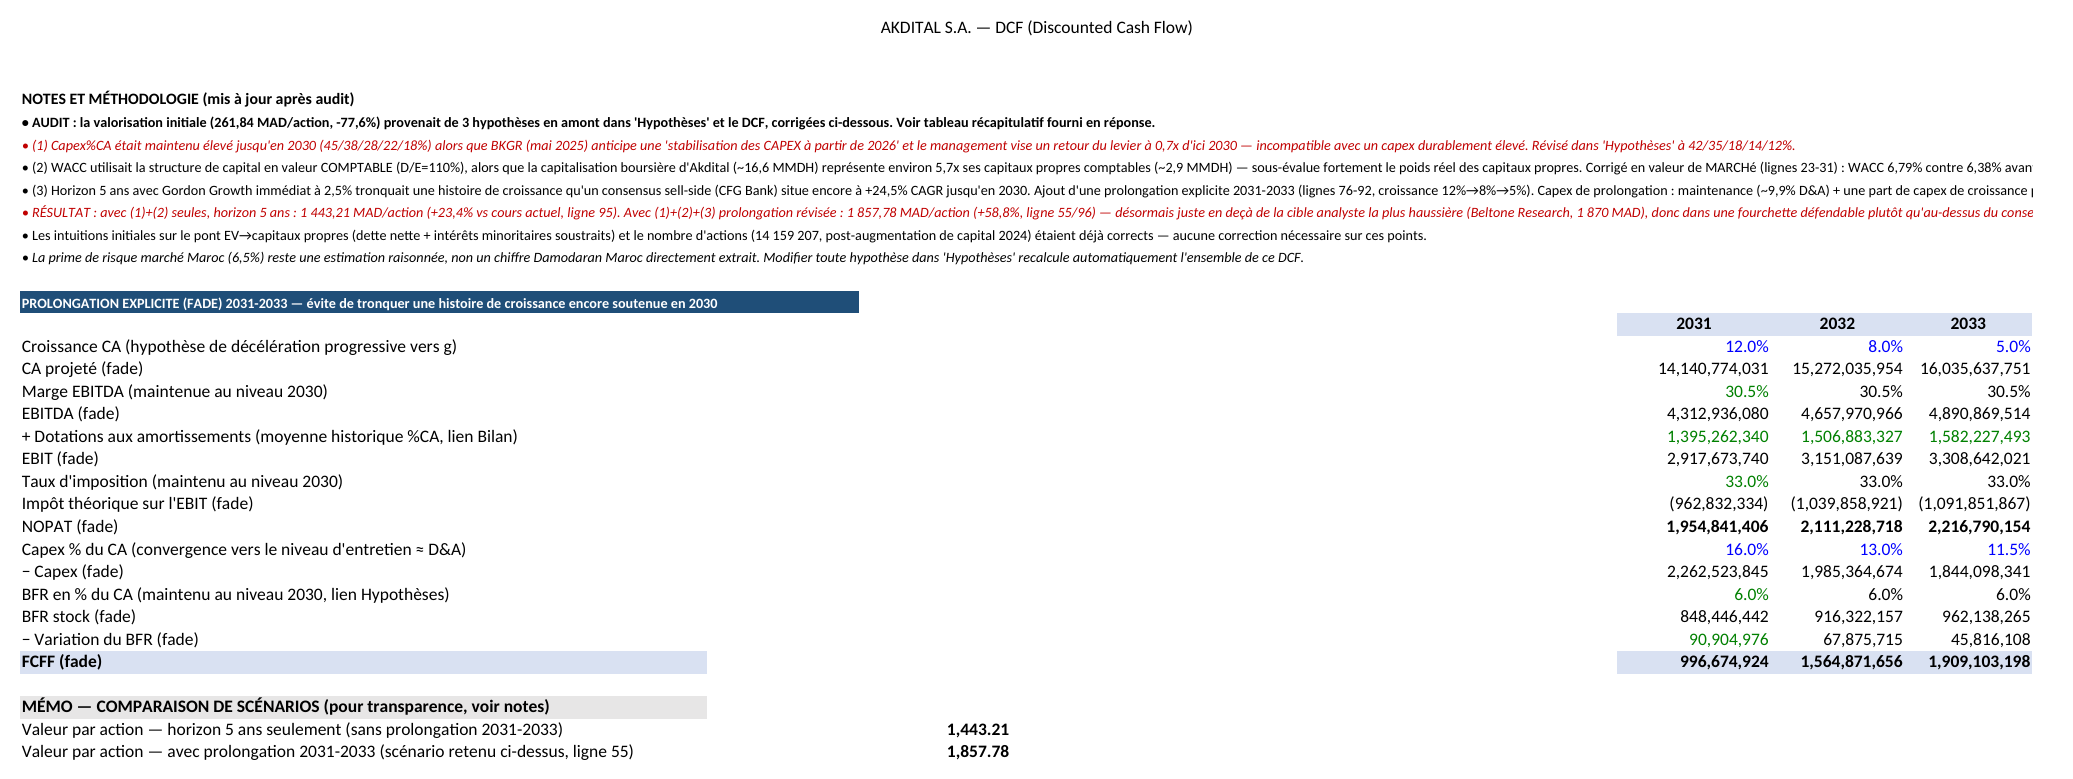
La première version du DCF donnait 261,84 MAD/action, soit -77,6 % vs le cours de bourse — un écart si large qu’il a déclenché un audit méthodique plutôt qu’un simple ajustement du résultat. Trois corrections :
- Capex maintenu trop haut trop longtemps. La trajectoire initiale gardait un capex élevé jusqu’en 2030, incompatible avec la stabilisation anticipée par le sell-side (BKGR) à partir de 2026 et l’objectif de désendettement du management. Révisé pour redescendre à 12 % du CA dès 2030.
- WACC construit sur les capitaux propres comptables plutôt que la valeur de marché. Les capitaux propres comptables (~2,9 Md MAD) représentent moins d’un sixième de la capitalisation boursière réelle (~16,6 Md MAD) — sous-pondérant fortement le poids des fonds propres. Corrigé en valeur de marché : le WACC passe de 6,38 % à 6,78 %.
- Un horizon de 5 ans tronquait l’histoire de croissance. Appliquer un Gordon Growth de 2,5 % directement après 2030 ignorait qu’un consensus sell-side situe encore la croissance à ~24,5 % CAGR à cet horizon. Une prolongation explicite de 3 ans (2031-2033) a été ajoutée, avec une décélération progressive de 12 % à 5 % avant le calcul de la valeur terminale.
Un quatrième point, plus fin, a été traité séparément de ces trois corrections : le pont valeur d’entreprise → capitaux propres était juste dans son principe dès la première version, mais la dette nette qui l’alimentait méritait d’être reconstruite avec plus de rigueur. Elle inclut désormais la trésorerie passif (concours bancaires court terme) en plus de la dette de financement long terme, et déduit les titres et valeurs de placement en quasi-liquidités — soit 3 371 MDH. Ce chiffre a ensuite été réconcilié avec l’endettement net consolidé publié par Akdital (4 268 MDH) : l’écart de 897 MDH s’explique par un périmètre publié plus large (dettes de loyers IFRS 16, autres dettes financières non classées en « dettes de financement », TVP non déduites). Par transparence méthodologique, le modèle présente les deux bases côte à côte : Base A — dette financière nette du modèle, retenue dans le résultat principal (1 852 MAD, +58,3 %) et Base B — endettement net publié (1 788 MAD, +52,8 %), qui partagent la même valeur d’entreprise. Ce n’est pas une quatrième erreur : l’estimation initiale de la dette nette était défendable, elle a simplement été rendue plus rigoureuse et plus transparente.
Avec les trois corrections combinées et ce raffinement de la dette nette, le modèle converge vers 1 851,62 MAD/action (+58,3 %) — juste en-deçà de la cible la plus haussière du sell-side (Beltone Research, 1 870 MAD) et dans la fourchette du consensus (1 493-1 870 MAD).
8. Tableau de bord — vision d’ensemble
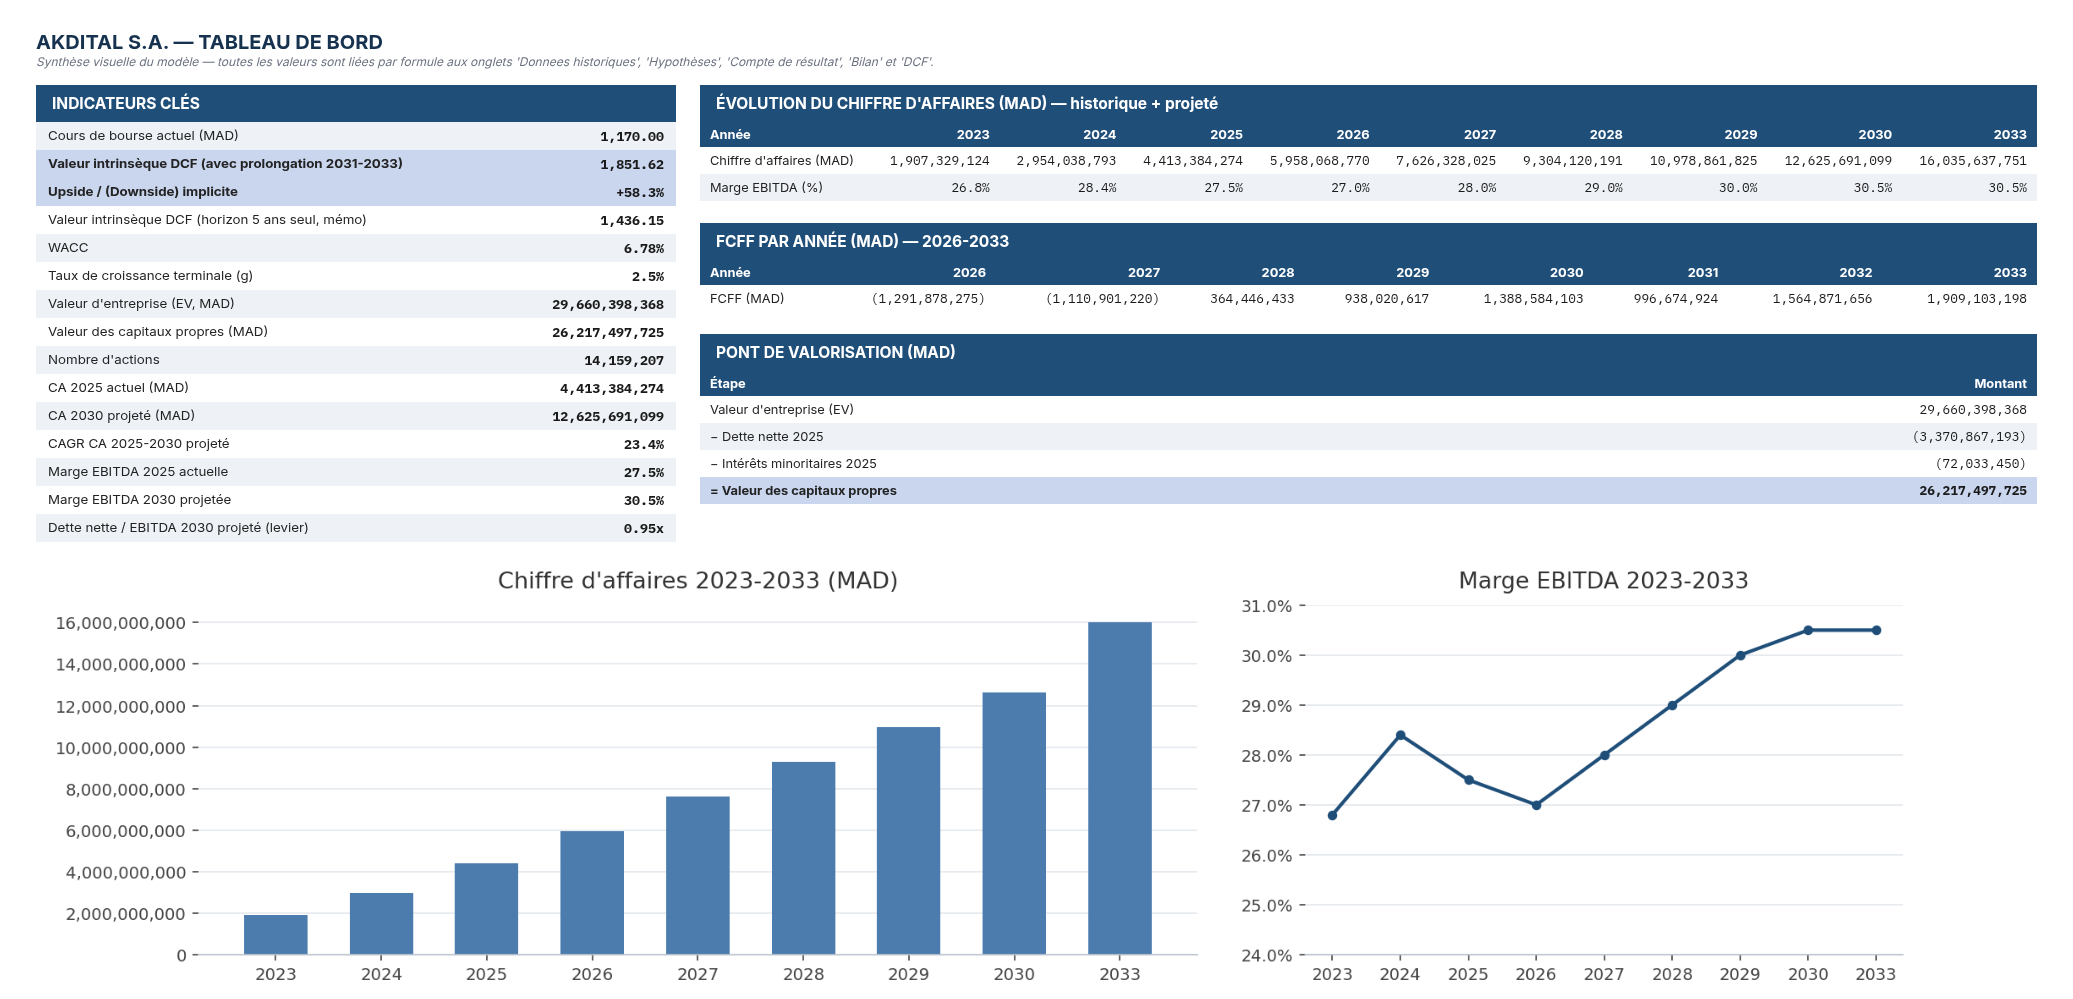
Le tableau de bord regroupe les indicateurs clés (valeur DCF, upside, WACC, EV) et deux graphiques liés par formule : la trajectoire du CA (historique réel 2023-2025 puis projection jusqu’en 2033) et la marge EBITDA (creux en 2025-2026 lié à la montée en charge des nouvelles cliniques, puis remontée avec l’effet d’échelle). Le FCFF par année et le pont de valorisation — bascule de négatif à positif en 2028, EV de 29,7 MMDH diminué de la dette nette et des intérêts minoritaires pour une valeur des capitaux propres de 26,2 MMDH — sont détaillés dans les tableaux de la section DCF ci-dessus plutôt que reproduits ici en graphique, la mise en page d’impression d’origine ne conservant pas ces deux graphiques lisibles à cette échelle.
Sensibilité — valeur par action (MAD) selon WACC et croissance terminale (g)
| WACC \ g | 1,5% | 2,0% | 2,5% | 3,0% | 3,5% |
|---|---|---|---|---|---|
| 5,78% | 1 998 | 2 279 | 2 646 | 3 144 | 3 860 |
| 6,28% | 1 709 | 1 924 | 2 195 | 2 550 | 3 032 |
| 6,78% | 1 475 | 1 644 | 1 852 | 2 115 | 2 458 |
| 7,28% | 1 283 | 1 418 | 1 581 | 1 782 | 2 037 |
| 7,78% | 1 122 | 1 232 | 1 363 | 1 521 | 1 715 |
Limites
- Le tirage de dette supplémentaire nécessaire pour financer le capex 2026-2029 n’est pas encore structuré explicitement (échéancier, taux, sûretés) — la dette de financement du bilan est une variable d’ajustement, pas un plan de financement détaillé.
- La prime de risque marché Maroc (6,5 %) est une estimation raisonnée, non extraite directement d’une base de données de référence type Damodaran.
- La prolongation 2031-2033 repose sur une hypothèse de décélération qui, si elle s’avère trop optimiste ou trop prudente, a un effet de levier important sur la valeur terminale (voir la table de sensibilité).
- Ce document ne constitue pas une recommandation d’investissement. Un écart résiduel avec le cours de marché peut rester légitime : le marché price aussi le risque d’exécution du plan d’expansion, la liquidité du titre et l’incertitude sur le financement de l’expansion internationale.
Reproductibilité
Le modèle Excel complet est disponible ici : Akdital_Final.xlsx. Le rapport de synthèse est disponible en PDF, et l’aperçu d’une page en PDF. Toutes les hypothèses projetées sont documentées dans l’onglet Hypothèses du modèle.
Sources : rapports financiers annuels consolidés Akdital S.A. (2023-2025, Bourse de Casablanca / akdital.ma) ; communiqués de presse et conférence de résultats T4 2025 / mars 2026 ; notes sell-side citées dans le modèle (BKGR, CFG Bank, Beltone Research) ; Loi de Finances 2023 (convergence IS), Code Général des Impôts marocain.